Casinò non AAMS che accettano Paysafecard: cosa si ottiene davvero e cosa si rinuncia
 Available in US
Il giocatore italiano che cerca un casinò non AAMS che accetti Paysafecard non cerca un’alternativa qualunque al mercato regolamentato. Cerca un modo per pagare senza passare dalla banca, su piattaforme che offrono bonus più pesanti di quelli vietati dalla legge italiana. Quello che ottiene è un conto di gioco aperto in pochi minuti, una licenza che non è italiana e una serie di tutele che non esistono — perché non sono previste dalla giurisdizione che lo regola. Questa pagina attraversa l’intero perimetro della questione: come funziona Paysafecard, cosa significa davvero «non AAMS», quali operatori sono in classifica, quanto vale il bonus che pubblicizzano e dove il giocatore perde il filo quando ha un problema.
*Aggiornato al 9 Settembre 2026 · Verifiche su licenze, concessioni ADM e offerta corrente effettuate contro l’elenco dei siti inibiti pubblicato dall’Agenzia delle Dogane e dei Monopoli.*
Perché Paysafecard è il portafoglio invisibile dei casinò online
Paysafecard è il metodo prepagato più diffuso nei casinò esteri che raggiungono il pubblico italiano, e lo è per una ragione che il marketing non mette in primo piano: permette di depositare condividendo un numero a sedici cifre invece di un conto corrente o una carta di credito. Per un giocatore che vuole tenere la banca fuori dal gioco d’azzardo, è il percorso più breve. Per un operatore non collegato al circuito bancario italiano, è il metodo che abbassa la frizione all’iscrizione e lascia il giocatore solo con il proprio PIN.
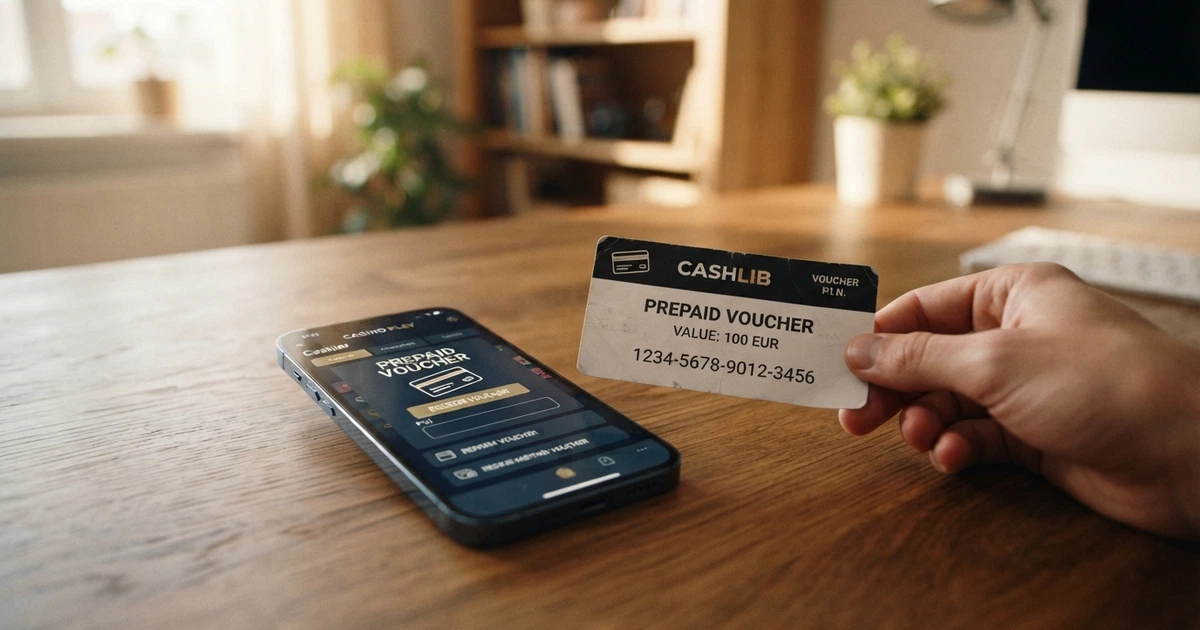
Il meccanismo è semplice. Si compra un voucher in contanti in un punto vendita — edicole, tabaccherie, stazioni di servizio — e si riceve un codice PIN a sedici cifre che vale esattamente l’importo pagato. Quel PIN si inserisce nella cassa del casinò, e il credito è disponibile per giocare. Non passa attraverso una carta, non passa attraverso la banca, non lascia nella propria estratto conto la dicitura «casinò». L’unico costo che il giocatore può incrociare è la commissione di inattività, cinque euro al mese a partire dal tredicesimo mese di giacenza del voucher non utilizzato: una cifra che si materializza solo se si lascia il PIN inutilizzato per più di un anno.
L’adozione nei casinò non AAMS è guidata da un dato che pochi articoli mettono in fila. Paysafecard è uno dei pochi metodi che offre all’operatore il pagamento in tempo reale senza rischio di chargeback — la commissione che il casinò paga al circuito parte dal quindici per cento per volumi bassi e scende al nove e mezzo per cento oltre i 350.000 euro mensili. È un costo rilevante, ma è un costo che l’operatore conosce a budget e che traduce in bonus più generosi o in condizioni di wagering più basse. Per il giocatore la commissione non è un addebito: è una variabile nascosta dentro al prezzo dell’offerta.
Come funziona Paysafecard: dal voucher fisico al saldo di gioco
Il percorso del credito è lineare e lo si esegue in tre mosse. Si entra in un punto vendita autorizzato — in Italia la rete copre edicole, tabaccherie, stazioni di servizio e altri esercizi che espongono il logo — e si acquista uno dei quattro tagli standard: dieci, venticinque, cinquanta o cento euro. Alla cassa si paga in contanti e si riceve un tagliando con il PIN stampato. Da quel momento il PIN è il credito: finché non lo si utilizza, dorme nel portafoglio.
Quando si apre la cassa del casinò e si sceglie Paysafecard come metodo di pagamento, il sistema chiede il PIN. Si inseriscono le sedici cifre e l’accredito è immediato, nello stesso istante in cui il casinò riceve la conferma dal circuito. Non c’è un intermediario bancario che vede il movimento, non c’è una carta che lascia traccia. Il giocatore che «non desidera condividere i propri dati bancari su internet» — per usare le parole di CompleteSports — ha esattamente quello che cercava: una gestione dei fondi che resta fuori dal proprio estratto conto bancario.
Depositare con Paysafecard: la guida in tre passaggi
Lato casinò, la procedura è la stessa su tutti gli operatori. Ci si registra o si accede al proprio conto, si apre la sezione di cassa, si seleziona Paysafecard tra i metodi disponibili, si digita il PIN a sedici cifre e si conferma. Il deposito è accreditato in tempo reale e le commissioni sono spesso azzerate: questo è il passaggio che fa la differenza per chi vuole giocare con una cifra precisa, senza che la banca trattenga una percentuale o il circuito imponga una commissione di transazione. I micro-importi — cinque o dieci euro — passano senza attrito, e per questo Paysafecard è una scelta naturale per i giocatori con un bankroll piccolo.
Il deposito minimo è di dieci euro nella maggior parte dei casinò, con alcuni operatori che scendono a cinque euro per allargare l’ingresso. È il taglio più basso del voucher a rendere naturale il deposito minimo: con un PIN da dieci euro si entra, si gioca, e si è dentro.
Perché il prelievo su Paysafecard nei non-AAMS è quasi sempre assente
Paysafecard nasce per pagare, non per incassare. La struttura del voucher — un codice monouso che si esaurisce nel momento in cui lo si utilizza — non ha una direzione di ritorno: non esiste un «prelevare su Paysafecard» che restituisca denaro al PIN, perché il PIN non è un conto. MyPaysafe e PaysafeWallet offrono un conto ricaricabile che in teoria può ricevere fondi, ma nella pratica i casinò non AAMS raramente supportano questa opzione e ADM-concessionari come Sisal accettano Paysafecard in entrata ma prelevano su altri metodi.
La conseguenza è pratica: chi deposita con Paysafecard deve pianificare un metodo alternativo per il prelievo. Bonifico bancario e portafogli elettronici — Skrill, Neteller, ecoPayz — sono le strade che gli operatori aprono, ciascuna con i propri tempi e le proprie commissioni. Non è un difetto di Paysafecard: è il prezzo della scelta. E chi sceglie l’anonimato in entrata lo paga in uscita con un passaggio aggiuntivo.
Cosa significa «casinò non AAMS» — e perché non è solo un’etichetta
Il termine «non AAMS» è l’eufemismo del mercato. AAMS — Amministrazione Autonoma dei Monopoli di Stato — è stato sostituito nel 2012 dall’ADM, l’Agenzia delle Dogane e dei Monopoli, ma la dizione è rimasta nel linguaggio comune dei giocatori italiani e nelle pagine di confronto affiliate. Dire «non AAMS» oggi significa una cosa sola: quell’operatore non ha una concessione ADM per offrire gioco a distanza in Italia. Non è una bandiera estera, non è una variante di mercato: è l’assenza di un titolo abilitativo che la legge italiana richiede.
Nel settembre 2025 ADM ha assegnato 52 concessioni a 46 operatori, dopo la riforma del Decreto Legislativo 41/2024 che ha ridisegnato le regole del gioco online. Il numero è il risultato di un mercato consapevolmente consolidato: erano 93 le domande nel bando precedente, e la scrematura ha prodotto un elenco chiuso. Ottenere una nuova concessione costa circa sette milioni di euro e dura nove anni — una barriera economica che pochi operatori esteri sono disposti ad affrontare per un mercato che blocca i loro siti con il DNS.
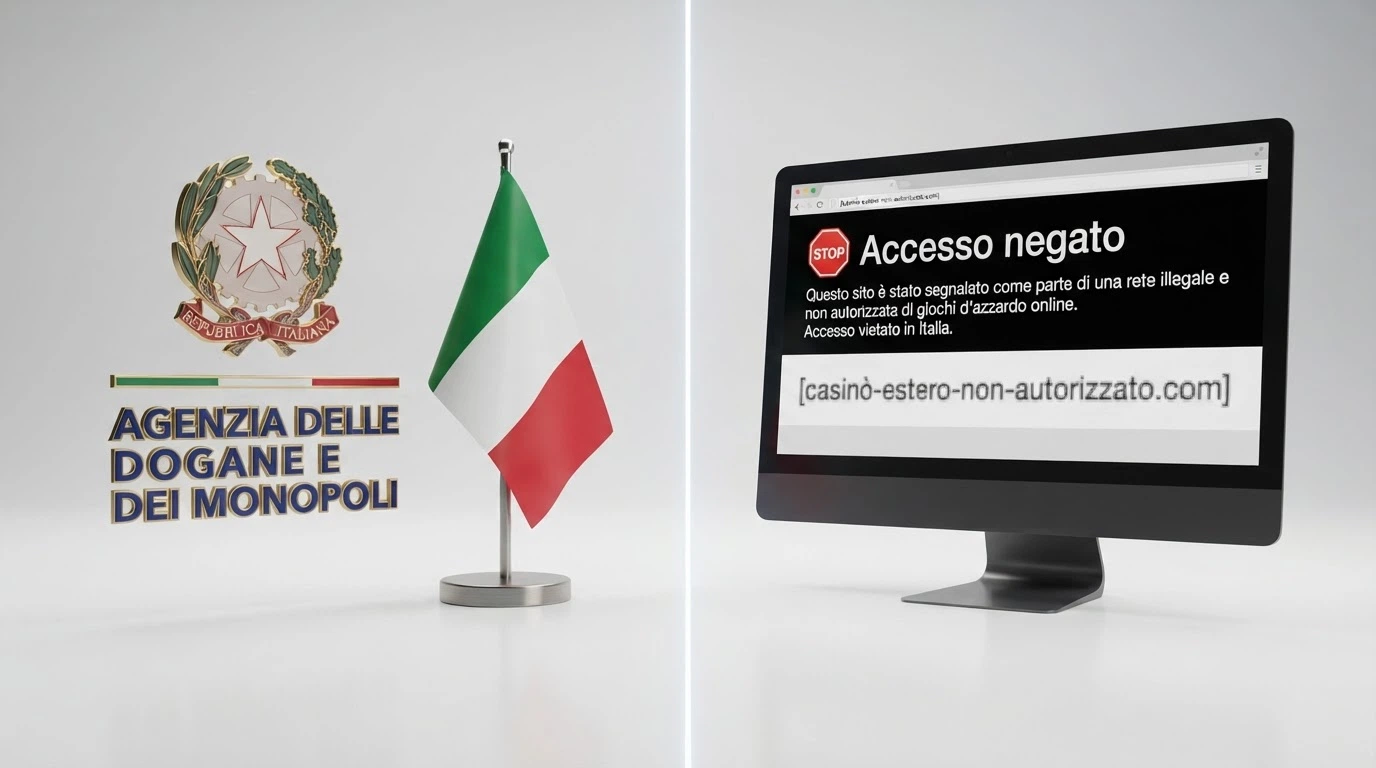
Il blocco DNS è il deterrente attivo. ADM mantiene una lista nera di domini non autorizzati, aggiornata con cadenza regolare — l’ultima pubblicazione risale al 3 marzo 2026, con validità dal 19 marzo 2026 — e gli ISP italiani sono tenuti per legge (articolo 102 del Decreto Legge 104/2020) a impedire la risoluzione di quei nomi. Un giocatore italiano che scrive l’indirizzo di un casinò non AAMS nella barra del browser può arrivarci, può non arrivarci, o può arrivarci oggi e non domani: la stabilità dell’accesso è una delle variabili che il mercato non regolamentato non controlla.
Senza concessione ADM: cosa perde davvero il giocatore italiano
La concessione ADM non è una bandiera: è un pacchetto di obblighi che il concessionario accetta e che il giocatore riceve in cambio. Senza concessione, il pacchetto è vuoto. L’elenco di ciò che sparisce è lungo e ha conseguenze concrete.
Il Registro Unico degli Autoesclusi, il RUA, è il sistema nazionale che dal 2018 consente a un giocatore con problemi di bloccare il proprio accesso a tutte le piattaforme ADM e ai punti fisici sul territorio italiano. Dal 1° febbraio 2026 il RUA ha aggiunto modalità più fini: l’autoesclusione da un singolo concessionario e da una specifica famiglia di gioco. Gli operatori non AAMS non sono collegati al RUA. Un giocatore che si è autoescluso perché ha deciso di smettere di giocare non è protetto sui siti esteri: può aprire un conto, depositare, giocare. La protezione che ha costruito nel mercato regolamentato non lo segue fuori.
Anche il limite di deposito settimanale o mensile che la registrazione su un casinò ADM impone come obbligo di legge non esiste sui non-AAMS. ADM supervisiona payout, correttezza del software e obblighi antiriciclaggio; sui non-AAMS, la supervisione dipende dalla giurisdizione che ha rilasciato la licenza, ed è una supervisione di natura diversa — quando esiste.
In caso di controversia — una vincita non pagata, un bonus non accreditato, un conto chiuso senza spiegazione — il giocatore italiano che ha giocato su un operatore estero non ha un foro legale in Italia. Non ha un’autorità nazionale a cui presentare reclamo, non ha una procedura di mediazione ADM, non ha l’Avvocatura dello Stato che tutela il cittadino. Ha le regole della giurisdizione offshore che ha rilasciato la licenza, in una lingua che non è la sua e con tempi che non sono quelli europei.
Le giurisdizioni offshore: Curaçao, MGA e le licenze dei non-AAMS
Curaçao è la licenza che domina il panorama non-AAMS. Tutti e dieci gli operatori di questa classifica operano sotto licenza Curaçao o equivalente offshore, e la cifra racconta dove si concentra davvero il mercato che raggiunge il giocatore italiano. La licenza Curaçao 8048/JAZ — quella di Wazamba, gestita da Rabidi N.V. — è la più diffusa; altre varianti (Antillephone, Gaming Curaçao) girano sotto il cappello del regolatore master.
La Malta Gaming Authority è l’alternativa più strutturata, con obblighi di segnalazione più severi e una reputazione di enforcement più attiva, ma è rara in questa nicchia di mercato: gli operatori che ottengono una MGA tendono poi a chiedere anche la concessione ADM per operare in Italia, e a quel punto non sono più «non AAMS».
Anjouan e altre giurisdizioni minori compaiono in alcuni siti, ma sono licenze con obblighi di compliance inferiori e minore verificabilità. La regola pratica per il giocatore è una sola: una licenza offshore non equivale a una concessione ADM. Garantisce che l’operatore è soggetto a un regolatore — non che il regolatore sia equivalente a quello italiano, non che le tutele siano le stesse, non che il giocatore possa fare valere i propri diritti con gli stessi strumenti.
Perché i giocatori italiani cercano i siti non AAMS nonostante i rischi
La domanda è onesta: perché un giocatore italiano che conosce i rischi sceglie comunque un casinò non AAMS? Le risposte dichiarate e quelle reali non coincidono sempre.
Il motivo più visibile è il bonus. Il Decreto Dignità (Decreto Legge 87/2018, articolo 9) ha vietato in Italia la pubblicità e la sponsorizzazione del gioco d’azzardo — la pubblicità dal 2018, le sponsorizzazioni dal luglio 2019 — con sanzioni pari al venti per cento del valore della pubblicità e comunque non inferiori a cinquantamila euro per violazione. Un operatore ADM non può promuovere un bonus del 100% fino a 1.500 euro in modo visibile. Un operatore non AAMS sì, ed è esattamente quello che fa. La cifra nel banner è il segnale stesso dell’offerta non autorizzata: i concessionari italiani non possono esporla.
Il secondo motivo è la rigidità del KYC. Sui siti ADM l’identità del giocatore viene verificata al momento della registrazione tramite SPID di livello 2 o CIE, in attuazione del DL 41/2024, indipendentemente dal metodo di pagamento scelto. Sui non-AAMS la verifica può essere assente, ridotta o rimandata al primo prelievo. Per un giocatore che vuole giocare senza condividere i propri documenti, la differenza è sostanziale.
Poi c’è la percezione — spesso errata — di maggiore libertà: nessun limite di deposito obbligatorio, nessun blocco RUA, nessuna supervisione ADM. È una libertà che il giocatore acquista rinunciando alle tutele che il mercato regolamentato offre, e che in caso di problema si rivela una prigione senza vie di uscita.
Il contesto è questo: circa 1,5 milioni di italiani sono giocatori problematici, pari a circa il tre per cento della popolazione adulta, e circa il 36 per cento degli adulti ha giocato d’azzardo nell’ultimo anno. Un mercato ampio, con una quota non trascurabile di giocatori a rischio, verso il quale il mercato non regolamentato si rivolge con un messaggio che il mercato regolamentato non può mandare.
Giocare in Italia senza concessione ADM: cosa dice davvero la legge
Il quadro normativo è meno nebuloso di quanto le pagine affiliate facciano pensare. ADM è l’unico ente che rilascia concessioni per il gioco a distanza in Italia. Senza concessione, un operatore non può offrire gioco a distanza a un giocatore che si trova in Italia — e non lo può fare in nessuna forma, dalla slot machine alla scommessa sportiva, dal poker al bingo.
La riforma del Decreto Legislativo 41/2024 ha ridefinito le regole del gioco online, introducendo obblighi più severi su antiriciclaggio, gioco responsabile, cybersicurezza e reporting. La certificazione tecnica dei nuovi concessionari — passaggio obbligato per operare — è stata prorogata al 13 novembre 2026, dopo che numerosi concessionari hanno segnalato difficoltà a rispettare la tempistica originaria del 13 maggio 2026. È un’indicazione del peso dei nuovi adempimenti: entrare nel mercato regolamentato italiano è diventato più costoso e più lungo.
Sul fronte fiscale, le vincite ottenute presso operatori ADM non sono tassate nelle mani del giocatore: l’imposta unica — circa il 25% del Gross Gaming Revenue su casinò e poker online, il 24% sulle scommesse sportive — grava sull’operatore. Sulle vincite ottenute presso operatori non AAMS, il quadro fiscale non è stabilito con la stessa chiarezza: la raccomandazione prudente è consultare un commercialista, perché la tassazione dipende dalla giurisdizione e dal trattamento fiscale personale del giocatore.
| Dimensione | Con concessionario ADM | Senza concessione ADM |
|---|---|---|
| Titolo per operare | Concessione ADM (52 attive, settembre 2025) | Nessuno — operatore non autorizzato |
| Licenza tipica | Concessione dello Stato italiano | Curaçao, MGA, Kahnawake, Estonia, altre offshore |
| Blocco DNS | Non soggetto | Soggetto, con elenco ADM aggiornato |
| Autoesclusione (RUA) | Collegato, dal 1° febbraio 2026 anche per singolo concessionario | Non collegato |
| Limite di deposito | Obbligatorio per legge alla registrazione | Non previsto |
| Verifica identità | SPID livello 2 o CIE dal 13 novembre 2025 | Variabile, spesso ridotta o assente |
| Tassazione vincite | Non tassate per il giocatore | Quadro non stabilito |
| Foro legale per controversie | Italia | Giurisdizione offshore |
| Pubblicità bonus | Vietata (Decreto Dignità) | Consentita |
ADM (ex AAMS): chi rilascia le concessioni per il gioco online in Italia
L’Agenzia delle Dogane e dei Monopoli è l’ente che decide chi può operare legalmente in Italia e chi no. Il nome AAMS — Amministrazione Autonoma dei Monopoli di Stato — è rimasto nell’uso comune ma non è più corretto: l’agenzia è ADM dal 2012, e chiunque la chiami ancora AAMS sta usando un’abbreviazione che il regolatore stesso ha dismesso.
La concessione è l’unico titolo abilitativo. Si ottiene partecipando a un bando pubblico, si paga una cifra di circa sette milioni di euro, si riceve un titolo della durata di nove anni. Sono 52 le concessioni attive a settembre 2025, distribuite su 46 operatori: il dato fotografa un mercato consapevolmente ridotto, in cui la barriera all’ingresso è economica prima che regolatoria.
La certificazione tecnica necessaria per iniziare a operare è l’ultimo passaggio, e per i nuovi concessionari è stata prorogata al 13 novembre 2026. La proroga racconta due cose: che il processo di compliance è diventato più complesso, e che gli operatori che hanno ottenuto la concessione stanno ancora negoziando i tempi per portare a bordo le loro piattaforme tecniche.
I casinò legali con Paysafecard attivi in Italia
Paysafecard non è una prerogativa dei non-AAMS. Anche i concessionari ADM accettano Paysafecard tra i metodi di pagamento in entrata — Sisal è tra questi, con limiti dichiarati di deposito minimo a cinque euro e massimo a cento euro per operazione. La differenza è che sui siti ADM la verifica dell’identità è obbligatoria a prescindere dal metodo di pagamento: SPID di livello 2 o CIE dal 13 novembre 2025, in attuazione del DL 41/2024.
In pratica, un giocatore italiano che vuole depositare con Paysafecard su un casinò ADM e uno che vuole depositare su un non-AAMS attraversa la stessa procedura di inserimento del PIN, ma sul primo ha già consegnato la propria identità digitale al regolatore, mentre sul secondo può non averlo ancora fatto. Sul ADM, il prelievo richiede altri metodi — bonifico o e-wallet — perché anche qui Paysafecard resta uno strumento di sola entrata. La differenza tra ADM e non-AAMS, sul piano di Paysafecard, non è il metodo: è tutto ciò che sta intorno.
Giocare senza concessione italiana: rischi legali e tutele assenti
Il blocco DNS è il deterrente più visibile. ADM aggiorna l’elenco dei siti inibiti e gli ISP lo applicano, con la conseguenza che un giocatore italiano può trovare il sito raggiungibile oggi e irraggiungibile domani, senza preavviso. È un meccanismo imperfetto — VPN e DNS alternativi aggirano il blocco — ma è la risposta operativa che l’ordinamento italiano ha messo in campo.
La Legge 401/1989 è lo statuto penale di riferimento per il gioco e le scommesse illegali in Italia. Le sanzioni penali per il giocatore che partecipa attivamente a un sito non autorizzato non sono stabilite con chiarezza nelle fonti consultate: alcune interpretazioni estendono la responsabilità al partecipante, altre la limitano all’operatore. In assenza di una giurisprudenza consolidata, la raccomandazione è di evitare l’esposizione: nessuna sanzione certa, ma nessuna tutela certa.
La conseguenza più pesante è l’assenza di foro legale italiano. Una controversia con un operatore non AAMS — una vincita non pagata, un bonus revocato, un conto chiuso unilateralmente — si svolge nella giurisdizione che ha rilasciato la licenza all’operatore, in una lingua diversa, con tempi diversi, con costi diversi. Scegliere un operatore senza concessione ADM significa operare in un vuoto di tutele legali: nessuna autorità italiana può intervenire in caso di controversie o mancati pagamenti.
Gioco responsabile: RUA, limiti di deposito e a cui chiedere aiuto
Il gioco responsabile è il terreno dove la distanza tra ADM e non-AAMS è più larga. Sul mercato regolamentato esiste un’infrastruttura; sul non-AAMS non esiste.
Il Registro Unico degli Autoesclusi è il primo presidio. Istituito nel 2018 da ADM e gestito da Sogei, blocca l’accesso del giocatore a tutte le piattaforme ADM e ai punti fisici sul territorio italiano. Dal 1° febbraio 2026 l’autoesclusione può essere attivata per singolo concessionario e per specifica famiglia di gioco — una modalità più mirata per chi vuole limitare l’accesso senza tagliare tutto. Sugli operatori non AAMS il RUA non esiste, e l’autoesclusione totale ADM non protegge chi tenta di giocare su un sito estero.
I limiti di deposito alla registrazione sono il secondo presidio. Su un casinò ADM, il giocatore è obbligato per legge a impostare un limite di deposito settimanale o mensile al momento dell’apertura del conto. Su un non-AAMS, l’obbligo non esiste. È una differenza che il giocatore non avverte nel momento in cui apre il conto, ma che avverte nel momento in cui vorrebbe fermarsi.
Il Telefono Verde Nazionale per le problematiche legate al Gioco d’Azzardo — 800 558 822 — è un servizio di counselling anonimo e gratuito, attivo dal lunedì al venerdì dalle 10 alle 16, gestito dal Centro Nazionale Dipendenze e Doping dell’Istituto Superiore di Sanità. È disponibile anche il Numero Verde Nazionale Unico Dipendenze — 800 940 789 — accessibile da fisso e da mobile, gratuito e anonimo, per ogni tipo di dipendenza inclusa quella da gioco. La piattaforma «usciredalgioco» dell’ISS è lo spazio online dedicato a chi vuole smettere di giocare. Sono risorse gratuite, aperte a tutti, senza distinzione tra chi gioca su un sito ADM e chi gioca su un sito estero.
La fotografia del fenomeno in Italia è questa: circa 1,5 milioni di giocatori problematici, circa il 3% della popolazione adulta; circa il 36% degli adulti ha giocato d’azzardo nell’ultimo anno; nel 2025 circa 1,5 milioni di studenti hanno giocato — il dato più alto mai registrato, secondo la Relazione 2026 al Parlamento ripresa da Il Sole 24 Ore.
I 10 migliori casinò non AAMS che accettano Paysafecard a 2026
La classifica che segue è ordinata per rilevanza dell’offerta e copertura informativa, non per priorità di elenco. Tutti e dieci gli operatori operano senza concessione ADM, sono soggetti al blocco DNS dell’Autorità e non sono collegati al RUA. Wazamba è l’unico operatore della selezione con accettazione Paysafecard verificata direttamente sul sito ufficiale; per gli altri l’accettazione è riportata da fonti affiliate italiane. Vulkan Vegas offre un bonus di 1.500€, tra i più alti della selezione, con il wagering più basso tra quelli noti. Quattro operatori su dieci — BetWinner, Nomini, 20bet, Ivibet — hanno dati bonus assenti o incompleti nelle fonti consultate: la lacuna è essa stessa un dato, e la tabella la dichiara apertamente.
| Operatore | Licenza | Bonus di benvenuto | Accetta Paysafecard |
|---|---|---|---|
| Wazamba | Curaçao 8048/JAZ (Rabidi N.V.) | 500€ + 200 free spin + 1 Bonus Crab | Sì (verificato sul sito ufficiale) |
| Vulkan Vegas | Curaçao | Fino a 1.500€ + 150 free spin (3 depositi, 35x) | Segnalato da fonti affiliate |
| 1Bet | Curaçao | 100% fino a 150€ + 100 free spin (dep. min. 20€) | Segnalato da fonti affiliate |
| 22Bet | Curaçao, Kahnawake, Estonia | 100% fino a 450$ (50x) | Segnalato da fonti affiliate |
| Rabona | Curaçao | 100% fino a 1.926€ + 4 free bet | Segnalato da fonti affiliate |
| Stake | Curaçao (entrata recente nel mercato ADM per sportsbook) | Fino a 1.000€ bonus sport | Segnalato da fonti affiliate |
| BetWinner | Curaçao | Dati bonus non disponibili | Segnalato da fonti affiliate |
| Nomini | Curaçao | Dati bonus non disponibili | Segnalato da fonti affiliate |
| 20bet | Curaçao | Dati bonus non disponibili | Segnalato da fonti affiliate |
| Ivibet | Curaçao (TechSolutions Group N.V.) | Dati bonus non disponibili | Segnalato da fonti affiliate |
Wazamba — 500€ + 200 giri gratis e Bonus Crab, Paysafecard confermato
Wazamba è l’unico operatore della classifica con accettazione Paysafecard confermata direttamente sul sito ufficiale — non su una pagina di confronto, non su una recensione affiliate, ma sul sito dell’operatore stesso. La licenza è Curaçao 8048/JAZ, gestita da Rabidi N.V., una delle società operative più presenti nel panorama non-AAMS. Il bonus di benvenuto combina tre elementi: cinquecento euro sul primo deposito, duecento free spin e un Bonus Crab — un meccanismo di gioco promozionale tipico della piattaforma, che il giocatore può attivare dopo la registrazione.
Wazamba è un operatore che piace a chi cerca varietà: la piattaforma offre slot, live casino, scommesse sportive e giochi ibridi sotto lo stesso tetto. È un operatore che non piace a chi cerca la semplicitàADM: non c’è concessione italiana, non c’è collegamento al RUA, non c’è supervisione ADM. Per il giocatore che ha deciso di stare fuori dal mercato regolamentato, Wazamba è l’operatore della classifica con la verifica più solida sull’accettazione Paysafecard — e questo è il suo principale vantaggio comparativo.
Vulkan Vegas — fino a 1.500€ su tre depositi con wagering 35x
Vulkan Vegas è l’operatore della classifica con il wagering più basso tra quelli noti. Il pacchetto arriva fino a millecinquecento euro più centocinquanta free spin distribuiti sui primi tre depositi, con un requisito di scommessa di 35x sul bonus e un deposito minimo di dieci euro. I free spin sono ancorati a Book of Dead di Play’n GO, uno dei titoli più diffusi nel settore — una scelta che dice due cose: che Vulkan Vegas ha un accordo con uno dei provider più riconoscibili del mercato, e che il giocatore sa esattamente su quale titolo sta giocando il proprio free spin.
Il 35x è un multiplo onesto per questo mercato. Confronto impietoso: 22Bet chiede 50x sul proprio bonus. Cinquanta volte il bonus è una montagna che un giocatore con un bankroll piccolo fatica a scalare. Trentacinque è ancora un muro — il giocatore deve muovere cinquantaduemilacinquecento euro per liberare un bonus da millecinquecento — ma è un muro più basso. Vulkan Vegas è la scelta naturale per chi guarda al bonus con la calcolatrice.
1Bet — 100% fino a 150€ con 100 giri gratuiti
1Bet è l’offerta più modesta della classifica ma ha due qualità che vanno annotate. Il bonus è del 100% fino a centocinquanta euro, con cento free spin inclusi, e il deposito minimo è di venti euro. Il dato sul wagering non è disponibile nei frammenti consultati — una lacuna che si segnala per onestà, non per nascondere. La licenza è Curaçao, e la società operativa non è specificata nelle fonti.
Per un giocatore con un budget di ingresso piccolo, 1Bet è una soglia più alta della media: venti euro di deposito minimo contro i dieci di Vulkan Vegas. Per chi vuole un bonus con free spin inclusi a una cifra più accessibile, è un’alternativa a Vulkan Vegas che chiede però di accettare una lacuna informativa in cambio.
22Bet — tripla licenza e 100% fino a 450$
22Bet è l’operatore con il ventaglio di licenze più ampio della selezione: Curaçao, Kahnawake Gaming Commission, Estonia. La società operativa è TechSolutions Group N.V. — la stessa che gestisce Ivibet, altro operatore della classifica. Il bonus è del 100% fino a 450 dollari, non euro, con un wagering di 50x sul bonus. La cifra in dollari è una scelta precisa: 22Bet tratta il dollaro come valuta di riferimento, ed è un elemento da tenere a mente quando si confronta con offerte espresse in euro.
Il 50x è il multiplo più alto della classifica tra quelli noti. È una cifra che il giocatore deve calcolare prima di accettare: cinquanta volte 450 dollari sono 22.500 dollari di turnover, e a quel punto la domanda diventa se il bonus vale lo sforzo. Per chi gioca pesante e ha tempo, può essere un calcolo che torna; per chi gioca occasionalmente, è un moltiplicatore che erode il valore reale del bonus fino ad annullarlo.
Rabona — 100% fino a 1.926€, sponsor ufficiale del Napoli
Rabona è l’operatore della classifica con il bonus dalla percentuale nominale più alta — 100% fino a 1.926 euro — e un legame visibile con il calcio italiano: è sponsor ufficiale del Napoli. La sponsorizzazione è interessante per quello che dice indirettamente: il Decreto Dignità vieta la sponsorizzazione del gioco d’azzardo in Italia, e un operatore che sceglie di esporre il proprio marchio su una maglia di Serie A è, per definizione, un operatore che non ha una concessione ADM. Rabona si posiziona sul versante sportsbook, e le quattro free bet incluse nel pacchetto di benvenuto confermano l’orientamento. La licenza è Curaçao.
L’accettazione Paysafecard è segnalata da fonti affiliate, non verificata sul sito ufficiale: stessa lacuna di altri operatori della classifica. Per un giocatore che cerca il legame con il calcio e un bonus dalla cifra alta, Rabona è un’opzione da valutare; per chi cerca la verifica diretta, è un passo indietro rispetto a Wazamba.
Stake — fino a 1.000€ di bonus e un piede nel mercato ADM
Stake è l’operatore ibrido della classifica. La licenza è Curaçao — quindi è un operatore non-AAMS per il segmento casinò — ma Stake è entrata di recente nel mercato ADM per il segmento scommesse sportive. È una posizione che pochi altri operatori offshore hanno: significa che Stake opera sotto due regimi diversi a seconda del prodotto, con il casinò che resta sul circuito estero e le scommesse che passano attraverso la concessione italiana. Il bonus fino a mille euro è orientato al prodotto sportsbook.
Per il giocatore che cerca Paysafecard, questo ibrido è un vantaggio solo parziale: l’accettazione del metodo sul segmento casinò estero non è verificata direttamente, e sul segmento sportsbook ADM valgono le regole del concessionario italiano. Stake è un caso che vale la pena conoscere, ma che richiede al giocatore la chiarezza di capire su quale prodotto sta depositando e sotto quale regime lo sta facendo.
BetWinner — presenza costante nelle classifiche, dati bonus frammentari
BetWinner è un nome che ricorre nelle classifiche affiliate italiane dedicate ai non-AAMS, ma il profilo bonus è poco documentato. La licenza è Curaçao, mentre la compatibilità con Paysafecard è indicata solo da portali di comparazione, ma i dati su bonus di benvenuto, wagering e termini non sono disponibili nei frammenti consultati. È un operatore che il lettore incontra spesso, ma su cui le informazioni verificabili sono poche.
La raccomandazione pratica è di non scegliere BetWinner sulla base della sola presenza nelle classifiche. Senza dati sul wagering, senza visibilità sulla validità del bonus, senza informazioni sul limite di prelievo, il giocatore sta accettando un’offerta di cui non conosce il costo reale.
Nomini — operatore Curaçao con presenza nel confronto non-AAMS
Nomini compare regolarmente nelle pagine comparative italiane dedicate ai casinò non AAMS, ma con dati verificabili scarsi. La licenza è Curaçao, l’idoneità con Paysafecard è riportata solo da recensioni esterne, e il profilo bonus non è documentato nelle fonti consultate. È un operatore che appartiene al gruppo di brand che il giocatore vede nominati spesso ma conosce poco.
La regola è la stessa: in assenza di termini pubblicati, diffidare del bonus che non dice quanto costa.
20bet — presenza nelle liste non-AAMS, profilo bonus non documentato
20bet è un altro operatore Curaçao presente nelle liste affiliate italiane ma con dati bonus non disponibili nei frammenti consultati. L’accettazione Paysafecard è segnalata da fonti affiliate, ma la verifica indipendente non è stata possibile. È un operatore che appartiene allo stesso gruppo di Nomini e BetWinner: presenza di mercato, trasparenza limitata.
Ivibet — TechSolutions Group N.V. con licenza Curaçao
Ivibet è gestito dalla stessa TechSolutions Group N.V. che gestisce 22Bet — un dettaglio che racconta qualcosa sulla concentrazione societaria del mercato non-AAMS. La licenza è Curaçao; l’uso di Paysafecard è menzionato solo in guide di terze parti, ma il profilo bonus non è documentato. È un operatore che il lettore può incontrare navigando tra le pagine di confronto, ma su cui le informazioni utili a decidere sono poche.
Nuovi casinò non AAMS con Paysafecard nel 2026
Il panorama dei nuovi ingressi non-AAMS con Paysafecard è un settore dove il marketing è più aggressivo della sostanza. I brand appena lanciati tendono a offrire bonus molto pesanti — superiori alla media del mercato regolamentato, dove il Decreto Dignità proibisce la pubblicità — come leva per attirare i primi giocatori. La cifra nel banner è il segnale stesso dell’offerta non autorizzata, e le pagine di confronto spesso replicano la cifra senza verificarla.
Il criterio prudenziale per il giocatore è verificare sempre licenza e termini prima di registrarsi su un operatore appena nato. Una licenza Curaçao pubblicata sul sito, termini del bonus trasparenti, condizioni di prelievo dichiarate: sono i tre elementi che separano un nuovo operatore ragionevole da uno che sta costruendo la propria base di giocatori su promesse che non può mantenere. Le fonti consultate non hanno individuato operatori «nuovi» specifici con dati sufficienti per un’analisi comparativa: la raccomandazione è di considerare l’intero segmento con la stessa cautela che si applica ai brand già affermati della classifica.
Come scegliere un casinò non AAMS: i criteri che contano
Una griglia pratica per valutare un operatore prima di registrarsi attraversa quattro elementi, ciascuno verificabile in pochi minuti.
La presenza di una licenza offshore riconoscibile e verificabile è il primo. Curaçao, MGA, Kahnawake sono giurisdizioni note; controllare che il numero di licenza e la società operativa siano pubblicati sul sito ufficiale, e che la società sia rintracciabile in un registro pubblico. Wazamba pubblica 8048/JAZ e Rabidi N.V.; 22Bet pubblica TechSolutions Group N.V. e la tripla licenza. Quattro operatori della classifica — BetWinner, Nomini, 20bet, Ivibet — non hanno dati bonus pubblicati: la lacuna è un motivo per rallentare, non per procedere.
I termini del bonus trasparenti sono il secondo. Wagering, validità, limite di prelievo: tre numeri che decidono se il bonus è utilizzabile o pura decorazione. Vulkan Vegas pubblica 35x; 22Bet pubblica 50x. Per gli altri operatori della classifica, il dato è assente. Diffidare di un bonus senza termini pubblicati.
L’accettazione Paysafecard confermata sul sito ufficiale dell’operatore è il terzo. Non su una pagina di confronto, non su una recensione affiliate, ma sul sito stesso: il metodo deve apparire nella lista della cassa e nella lista dei termini di pagamento. Wazamba è l’unico operatore della classifica con verifica diretta. Per gli altri, l’accettazione è riportata da fonti affiliate.
I metodi di prelievo alternativi sono il quarto. Paysafecard resta uno strumento di sola entrata: chi deposita con Paysafecard deve sapere già con quale metodo alternativo potrà prelevare. Bonifico ed e-wallet sono la norma; tempi e commissioni variano. La mancanza di un metodo di prelievo chiaramente dichiarato è un motivo per non depositare.
Perché il bonus di benvenuto non vale mai quanto sembra
Il numero che il giocatore vede nel banner non è la cifra che incassa. È la cifra massima che può ottenere prima che i termini del bonus la ridisegnino. Il meccanismo è semplice e l’effetto è sempre lo stesso: più alto è il bonus, più alto è il moltiplicatore che il giocatore deve sostenere per liberarlo.
Il requisito di scommessa — wagering — è la prima variabile. Vulkan Vegas chiede 35x sul bonus: per liberare un bonus da millecinquecento euro, il giocatore deve muovere cinquantaduemilacinquecento euro di scommesse. 22Bet chiede 50x: per liberare 450 dollari, il giocatore deve muovere ventiduemilacinquecento dollari. Sono montagne. Il bonus nominale è un punto di partenza, non un punto di arrivo.
La differenza tra bonus sul deposito e pacchetto su più depositi è la seconda variabile. Vulkan Vegas distribuisce il pacchetto su tre depositi: il giocatore non ottiene millecinquecento euro subito, ma una cifra che si compone nel tempo. È una struttura che diluisce il valore del bonus e prolunga l’impegno di wagering. Wazamba distribuisce cinquecento euro sul primo deposito: più diretto, ma con l’aggiunta dei duecento free spin e del Bonus Crab.
L’assenza del dato di wagering per la maggior parte degli operatori nella selezione è la terza variabile, e forse la più importante. Quattro operatori su dieci — BetWinner, Nomini, 20bet, Ivibet — non hanno alcun dato bonus pubblicato. La lacuna non è casuale: un operatore che non pubblica il wagering è un operatore che non vuole che il giocatore calcoli. È un motivo per diffidare, non per procedere.
Il Decreto Dignità, vietando la pubblicità del gioco, spiega perché il bonus aggressivo è di fatto un segnale di offerta non autorizzata. Un concessionario ADM non può promuovere un bonus del 100% fino a millecinquecento euro con un banner colorato: la legge glielo impedisce. Un operatore non AAMS può farlo, ed è esattamente quello che fa. Un bonus fuori mercato è, in questo contesto, un indicatore inequivocabile: l’operatore che lo propone non è autorizzato dall’ADM e opera al di fuori del perimetro di sicurezza previsto dalla legge italiana.
Free spin e bonus senza deposito: cosa offrono (e cosa no) i non-AAMS
I free spin sono la norma nei pacchetti di benvenuto dei non-AAMS. Wazamba ne include duecento, Vulkan Vegas centocinquanta, 1Bet cento. Sono cifre elevate, e l’effetto combinato con il bonus sul deposito è un pacchetto di valore nominale alto. La realtà è che i free spin sono quasi sempre ancorati a un titolo specifico — Book of Dead per Vulkan Vegas, non specificato per Wazamba e 1Bet — e il valore del free spin è calcolato sulla puntata minima del titolo. Cento free spin a 0,10 euro sono dieci euro di valore nominale, non cento.
Il bonus senza deposito è l’eccezione, non la regola. Le fonti consultate non hanno individuato alcun bonus senza deposito attivo per gli operatori della classifica. È un’assenza che racconta qualcosa: i non-AAMS offrono bonus di ingresso dietro deposito, non bonus gratuiti. Il motivo è strutturale: un bonus senza deposito è un costo aperto per l’operatore, e i non-AAMS, operando con margini inferiori rispetto ai concessionari ADM e con costi di acquisizione più alti, preferiscono vincolare il bonus a un deposito che trattiene il giocatore.
Quando un bonus senza deposito è pubblicizzato su una pagina di confronto, il giocatore deve leggere con attenzione le condizioni: max cashout, giochi vincolati, wagering. Un bonus senza deposito da dieci euro con wagering 100x e max cashout di cinquanta euro è, in pratica, un bonus da cinquanta euro che richiede mille euro di scommesse.
I termini che fanno la differenza: wagering, validità e limite di prelievo
Tre condizioni sepolte nei termini del bonus decidono se l’offerta è utilizzabile o pura decorazione. Sono le condizioni che i banner non mostrano e che le pagine di confronto spesso sorvolano.
Il wagering è noto solo per due operatori della classifica: Vulkan Vegas a 35x e 22Bet a 50x. Per gli altri otto, il dato non è disponibile. Il wagering è la variabile che erode il valore reale del bonus più di qualsiasi altra: un bonus da cinquecento euro con wagering 70x richiede trentacinquemila euro di scommesse per liberare cinquecento euro di valore reale. È un moltiplicatore che, per un giocatore con bankroll piccolo, è semplicemente irraggiungibile.
La validità del bonus non è disponibile per alcun operatore nei frammenti consultati. La validità è il periodo entro cui il giocatore deve completare il wagering: trenta giorni è la norma del mercato, sette giorni è stretto, novanta giorni è generoso. Senza questo dato, il giocatore non sa quanto tempo ha a disposizione.
Il limite di prelievo da bonus non è disponibile per alcun operatore nei frammenti consultati. È la cifra massima che il giocatore può incassare una volta completato il wagering: un bonus da millecinquecento euro con max cashout di cinquecento euro è un bonus che vale cinquecento, non millecinquecento. Senza questo dato, il giocatore non sa quanto può effettivamente portare a casa.
La lacuna informativa è essa stessa un dato: diffidare di bonus senza termini pubblicati è la regola che questa classifica suggerisce.
Calcolo del bonus Vulkan Vegas: quanto costa davvero
Vulkan Vegas offre fino a 1.500 euro di bonus sul pacchetto di benvenuto distribuito sui primi tre depositi, con wagering di 35x sul bonus e deposito minimo di 10 euro. Prendendo il caso di chi ottiene l’intero bonus da 1.500 euro e punta esclusivamente sull’importo bonus, il turnover richiesto è 1.500 euro moltiplicati 35 volte: 52.500 euro di scommesse da completare.
Una slot machine media richiede circa 5 secondi per spin. A una puntata di 1 euro per spin — la più piccola che consenta di completare un turnover di questa dimensione in tempi ragionevoli — i 52.500 euro si traducono in 52.500 spin. A 5 secondi per spin, sono 262.500 secondi, ovvero circa 73 ore di gioco continuo. È il tempo che un giocatore dovrebbe dedicare, senza pause e senza variazioni di puntata, per liberare il bonus.
Questo è il costo reale dell’offerta. Non è un costo in euro: è un costo in tempo. Ed è un tempo che il bonus da 1.500 euro ripaga solo se il giocatore ottiene, durante le 73 ore, un ritorno superiore al turnover speso. Una slot con RTP del 96% restituisce, in media, 50.400 euro su 52.500 di scommesse: il giocatore ha perso 2.100 euro durante il wagering. Il bonus da 1.500 euro copre la perdita solo in parte — il saldo netto è negativo di 600 euro prima ancora di considerare il valore del bonus liberato. È il calcolo che il banner non fa.
La cifra va letta per quello che è: una stima statistica su molte sessioni, non una promessa per una singola sessione. Un giocatore può completare il wagering in meno tempo puntando di più per spin; un altro può perderlo lungo la strada senza raggiungere la soglia. La stima descrive il caso medio, non il caso del singolo.
Deposito, prelievo e commissioni: quanto ti costa davvero Paysafecard
I numeri veri del metodo di pagamento sono quattro: tagli, minimi, massimi, commissioni. Sono numeri che il giocatore italiano incontra al primo deposito e che continuano a operare per tutta la vita del conto.
I tagli disponibili in Italia sono quattro: 10, 25, 50 e 100 euro. Si acquistano in contanti nei punti vendita autorizzati — edicole, tabaccherie, stazioni di servizio — e si riceve un tagliando con il PIN a sedici cifre stampato. È il meccanismo che rende Paysafecard accessibile a chiunque abbia cinque minuti e un euro in tasca.
Il deposito minimo è di 10 euro nella maggior parte dei casinò online, con alcuni operatori che accettano anche 5 euro. Il limite massimo per singolo PIN è 150 euro, e il deposito massimo cumulativo per operatore arriva fino a 2.000 euro. Sono cifre che descrivono l’operatività di Paysafecard: non è un metodo per spostare somme importanti, e chi vuole depositare 5.000 euro in un colpo solo deve pianificare l’acquisto di più PIN o usare un metodo alternativo.
La commissione di inattività è di 5 euro al mese a partire dal tredicesimo mese dall’acquisto del voucher. È l’unica commissione che il giocatore può pagare direttamente, e si applica solo se il PIN non viene utilizzato per oltre un anno. È un costo che si materializza per chi accumula voucher dimenticati nel portafoglio, non per chi gioca attivamente.
Deposito con Paysafecard: tagli, minimi e quanto puoi caricare
Quattro tagli standard, deposito minimo a 10 euro nella maggior parte dei casi, limite per singolo PIN a 150 euro, massimo cumulativo fino a 2.000 euro per operatore. Sono i numeri che governano l’operatività quotidiana di Paysafecard sui casinò online.
Il taglio da 10 euro è il più richiesto. Allinea il valore del voucher al deposito minimo del casinò, elimina la necessità di gestire un resto, e rende l’operazione un atto singolo: si entra, si compra, si gioca. È il taglio che il giocatore con bankroll piccolo sceglie per default.
Il limite a 150 euro per singolo PIN è la conseguenza del fatto che il PIN è monouso. Oltre 150 euro, il giocatore deve acquistare più voucher, inserire più PIN nella stessa operazione di deposito, e gestire una complessità che cresce linearmente con la cifra. È il motivo per cui Paysafecard è il metodo naturale per il giocatore che deposita piccole cifre spesso, e un metodo scomodo per chi vuole spostare somme importanti in un’unica soluzione.
Il massimo cumulativo a 2.000 euro per operatore è il tetto oltre il quale il casinò chiederà comunque un metodo alternativo — perché la verifica dell’identità diventa obbligatoria sopra certe soglie, e a quel punto l’anonimato di Paysafecard cede il passo alla procedura KYC.
La commissione del 15% che paga l’operatore — e che tu non vedi
Paysafecard non è gratis per il casinò. La commissione che l’operatore paga al circuito parte dal 15% per volumi bassi e scende al 9,5% sopra i 350.000 euro mensili. Non c’è costo di attivazione, non c’è abbonamento mensile, e il costo di distribuzione è incluso nella rete di 600.000 punti vendita fisici che Paysafecard gestisce a livello globale.
È un costo che il giocatore non vede in quanto tale, ma che vede sotto forma di offerta. Una commissione del 15% è una cifra significativa sul piano industriale, e l’operatore la compensa in due modi: alzando il bonus di benvenuto per attirare volume, o accettando un margine inferiore sulle sessioni di gioco. Il risultato è che il giocatore non-AAMS ottiene spesso un bonus più generoso di quello che un concessionario ADM potrebbe offrire — ed è esattamente per questo che la ricerca di operatori non-AAMS con Paysafecard è una ricerca di bonus pesanti.
Nessun rischio di chargeback per l’operatore è la seconda metà della storia. Una ricarica con carta di credito può essere stornata dal giocatore entro un certo periodo; un PIN Paysafecard è definitivo. Per l’operatore è una garanzia di incasso che riduce il rischio di frode, e che si traduce in termini più rilassati verso il giocatore.
Anonimato e verifica identità: Paysafecard come scudo della privacy
Il vero motivo per cui Paysafecard domina nei non-AAMS è il pagamento senza banca. Il giocatore che non vuole condividere i propri dati bancari o di carta di credito con un operatore estero ha in Paysafecard uno strumento che isola l’operazione dal resto della propria vita finanziaria.
La verifica dell’identità sui non-AAMS è spesso ridotta o assente rispetto all’obbligo SPID/CIE dei concessionari ADM. Su ADM la verifica è obbligatoria a prescindere dal metodo di pagamento scelto: dal 13 novembre 2025 SPID di livello 2 o CIE, in attuazione del DL 41/2024. Su un operatore non-AAMS, la verifica può essere rimandata al primo prelievo, o richiesta solo sopra certe soglie di deposito, o non richiesta affatto.
L’anonimato ha un rovescio. Nessuna tracciabilità significa anche nessuna tutela: in caso di controversia con l’operatore, il giocatore che ha depositato con Paysafecard senza identificarsi non ha neanche il proprio nome registrato presso il casinò. È una contraddizione che il mercato non-AAMS non risolve, e che il giocatore deve accettare come parte del prezzo della scelta.
Slot, live e roulette: cosa si gioca davvero nei non-AAMS con Paysafecard
L’offerta di gioco è ampia quasi ovunque, ma i dettagli che contano — RTP per titolo, volatilità, provider — restano spesso invisibili sulle piattaforme non-AAMS. È una differenza strutturale rispetto al mercato regolamentato, dove la pubblicazione dell’RTP è spesso obbligatoria o comunque standard.
Le slot machine sono la categoria più rappresentata sull’intero segmento non-AAMS. Vulkan Vegas indica Play’n GO tra i provider presenti sulla piattaforma, e i free spin del pacchetto di benvenuto sono ancorati a Book of Dead — uno dei titoli più noti del provider. Per gli altri operatori della classifica, i provider non sono dichiarati nei frammenti consultati.
L’RTP per titolo non è pubblicato sui siti non-AAMS in modo standard. Sul mercato regolamentato, l’RTP è spesso disponibile nella scheda informativa del gioco, nella sezione «regolamento» o «info» della slot. Sul non-AAMS la pagina può esistere, ma non è obbligatoria, e molti operatori la omettono o la riducono a un’indicazione generica. È una lacuna che il giocatore deve conoscere: senza RTP, la casa edge della slot è opaca, e il giocatore gioca senza uno dei dati che usa per scegliere il titolo.
Slot machine: l’offerta nei non-AAMS con Paysafecard
Le slot sono la categoria più rappresentata sull’intero segmento. Migliaia di titoli, provider di primo piano dove l’operatore li dichiara, Book of Dead come titolo promozionale ricorrente — è la fotografia di un’offerta che non ha nulla da invidiare al mercato regolamentato sul piano della quantità.
La qualità dell’informazione è però un altro discorso. L’RTP per titolo è il dato che distingue una slot da un’altra agli occhi del giocatore informato: una slot con RTP del 96% restituisce in media 96 euro ogni 100 giocati, una slot con RTP del 94% ne restituisce 94. La differenza è di due punti percentuali, ed è la differenza tra un giocatore che gioca 10.000 euro e ne rivede 9.600 e uno che ne rivede 9.400. Duecento euro in media, su 10.000 di spesa.
Sui non-AAMS l’RTP per titolo è raramente pubblicato. Vulkan Vegas cita Book of Dead di Play’n GO, ma non ne indica l’RTP; gli altri operatori della classifica non hanno dati di ritorno per titolo. La lacuna non è casuale: l’RTP è il dato che più di ogni altro permette al giocatore di ottimizzare la propria scelta, e un operatore che lo omette sta scegliendo di non dare al giocatore uno strumento che potrebbe modificare il suo comportamento.
Come abbiamo selezionato e valutato gli operatori
Gli operatori della classifica sono stati selezionati sulla base della loro frequente apparizione nei risultati di ricerca per «casinò non AAMS Paysafecard». È un criterio di visibilità, non di qualità: un operatore che il giocatore italiano incontra quando effettua questa ricerca è un operatore che merita di essere analizzato.
Le licenze sono state verificate tramite i siti ufficiali degli operatori e le fonti di recensione. Per Wazamba la verifica è diretta sul sito ufficiale, con numero di licenza Curaçao 8048/JAZ e società operativa Rabidi N.V. Per gli altri operatori, la verifica passa attraverso le pagine «chi siamo» o «termini» pubblicate sui rispettivi siti.
L’accettazione Paysafecard è stata incrociata tra il sito ufficiale dell’operatore e le fonti affiliate. Solo Wazamba ha una verifica diretta sul sito ufficiale; gli altri operatori sono riportati come accettanti Paysafecard dalle pagine di confronto affiliate italiane, ma la verifica indipendente non è stata possibile nei frammenti consultati.
Il confronto con l’elenco ufficiale ADM dei siti soggetti a inibizione — aggiornato al 3 marzo 2026, con validità dal 19 marzo 2026 — conferma che tutti e dieci gli operatori della classifica operano su domini potenzialmente soggetti al blocco DNS dell’Autorità. È un dato che la classifica non nasconde.
Quattro operatori su dieci — BetWinner, Nomini, 20bet, Ivibet — hanno dati bonus assenti o incompleti nei frammenti consultati. La classifica lo dichiara apertamente: le righe della tabella con «dati bonus non disponibili» non sono un segno di incompletezza dell’analisi, sono un dato che l’analisi stessa restituisce. Un operatore che non pubblica i propri termini è un operatore che il giocatore deve valutare con cautela.
Nessuna affiliazione o commissione ha determinato l’ordine della classifica. L’ordine è informato dalla rilevanza di mercato e dalla copertura informativa disponibile: Wazamba è primo perché è l’unico operatore con verifica diretta sull’accettazione Paysafecard; Vulkan Vegas è secondo perché è l’operatore con il bonus più alto e il wagering più basso tra quelli noti; 22Bet è quarto nonostante il bonus in dollari e il wagering alto, perché la tripla licenza è un dato rilevante.
Cosa fare — e cosa evitare — prima di depositare in un casinò non AAMS
Una checklist concreta costruita sui dati di questa analisi attraversa cinque punti. Non è un elenco di consigli generici: è una sequenza di verifiche che il giocatore può fare in pochi minuti e che riduce — senza eliminare — il rischio di registrarsi su un operatore inadeguato.
Prima di depositare, verificare la licenza sul sito ufficiale dell’operatore. Il numero di licenza Curaçao, MGA o equivalente deve essere visibile in home page o nella pagina «termini e condizioni»; la società operativa deve essere identificabile e rintracciabile in un registro pubblico. Senza questi due elementi, diffidare.
Controllare i termini del bonus oltre la cifra headline. Wagering, validità, limite di prelievo: tre numeri che la pagina principale del casinò spesso nasconde e che la pagina «promozioni» o «bonus» potrebbe non pubblicare integralmente. Se il wagering non è reperibile, il bonus è un’ipotesi, non un’offerta.
Accertare l’accettazione Paysafecard direttamente sul sito dell’operatore, non su pagine di confronto affiliate. Solo Wazamba, nella classifica, ha verifica diretta; per gli altri operatori, l’accettazione è riportata ma non verificata. Un giocatore che vuole depositare con Paysafecard deve poter vedere il metodo nella lista della cassa prima di registrarsi.
Sapere già con quale metodo alternativo si potrà prelevare. Paysafecard è uno strumento di sola entrata, e chi deposita con Paysafecard deve pianificare un metodo di prelievo separato. Bonifico, Skrill, Neteller, ecoPayz sono le opzioni più diffuse; tempi e commissioni variano. Senza un metodo di prelievo chiaramente dichiarato, non depositare.
Ricordare che il RUA non protegge e che in caso di controversia non esiste un foro italiano. Un giocatore autoescluso non è protetto sui siti non-AAMS; una vincita non pagata va contestata nella giurisdizione che ha rilasciato la licenza all’operatore, non in Italia. Sono limiti strutturali del segmento, non manchevolezze del singolo operatore.
Il Telefono Verde Nazionale per le problematiche legate al Gioco d’Azzardo — 800 558 822 — è una risorsa disponibile indipendentemente dall’operatore scelto. Se il giocatore sente di star perdendo il controllo, è il numero da chiamare prima di fare qualsiasi altra cosa.
Domande frequenti
Dove si compra un voucher Paysafecard in Italia?
I voucher Paysafecard sono disponibili nei punti vendita autorizzati: edicole, tabaccherie, stazioni di servizio e altri esercizi che espongono il logo. I tagli standard in Italia sono 10, 25, 50 e 100 euro, acquistabili in contanti senza bisogno di carta o conto. Dopo l’acquisto si riceve un tagliando con un PIN a sedici cifre da inserire nella cassa del casinò.
Che succede se vinco in un casinò non AAMS: le vincite sono tassate?
Le vincite ottenute su operatori ADM non sono tassate nelle mani del giocatore; l’imposta unica grava sull’operatore. Per le vincite su operatori non AAMS il quadro fiscale non è stabilito con la stessa chiarezza: la raccomandazione prudenziale è consultare un commercialista, perché la tassazione dipende dalla giurisdizione e dalla situazione personale del giocatore.
Posso giocare senza documento d’identità nei casinò non AAMS con Paysafecard?
Su molti operatori non AAMS la verifica dell’identità è ridotta o assente, soprattutto per depositi con Paysafecard. La verifica può essere richiesta al primo prelievo o sopra certe soglie di deposito. Sui concessionari ADM, invece, la verifica con SPID di livello 2 o CIE è obbligatoria dal 13 novembre 2025 indipendentemente dal metodo di pagamento scelto.
Quali bonus senza deposito offrono i casinò non AAMS che accettano Paysafecard?
Le fonti consultate non hanno individuato bonus senza deposito attivi per gli operatori della classifica. I pacchetti di benvenuto dei non AAMS sono in genere legati a un deposito, con free spin inclusi. Quando un bonus senza deposito è pubblicizzato, è necessario leggere con attenzione max cashout, giochi vincolati e wagering per capire il valore reale.
I casinò non AAMS con Paysafecard sono sicuri e affidabili?
Gli operatori non AAMS operano sotto licenza offshore — prevalentemente Curaçao — e non sono soggetti alla supervisione ADM. Non sono collegati al RUA e in caso di controversia non esiste un foro legale italiano. La verifica indipendente sull’equità del software e sui payout non è standard sul segmento. Sicurezza e affidabilità dipendono dal singolo operatore, dalla giurisdizione che ha rilasciato la licenza e dalla trasparenza dei termini pubblicati.
È legale giocare nei casinò non AAMS che accettano Paysafecard in Italia?
In Italia solo gli operatori con concessione ADM possono offrire gioco a distanza ai giocatori sul territorio nazionale. Gli operatori non AAMS non hanno questa concessione, sono soggetti al blocco DNS e non sono collegati al RUA. La Legge 401/1989 è lo statuto penale di riferimento per il gioco illegale, ma le sanzioni specifiche per il giocatore che partecipa non sono stabilite con chiarezza nelle fonti consultate. La raccomandazione è informarsi prima di registrarsi.
Live casino e roulette: si gioca dal vivo con Paysafecard?
Il live casino è presente come categoria sulla maggior parte dei non-AAMS della classifica. La roulette è una delle chiavi di ricerca ricorrenti associate al segmento, ed è un gioco che quasi tutti gli operatori offrono in versione live con croupier in streaming.
I dettagli sui limiti di puntata e sui provider di tavoli live non sono disponibili nei frammenti consultati. È una lacuna che segue lo stesso schema delle slot: l’offerta c’è, ma i parametri che il giocatore informato cerca — limiti minimi e massimi, provider del tavolo, RTP della variante — sono spesso opachi.
L’accesso ai tavoli live non è condizionato dal metodo di deposito. Un giocatore che deposita con Paysafecard ha lo stesso accesso ai tavoli live di un giocatore che deposita con carta di credito o bonifico. La differenza, semmai, è a monte: se il giocatore preleva le vincite dal tavolo live, dovrà farlo con un metodo diverso da Paysafecard.
Giocare da mobile: browser o app dedicata?
L’esperienza mobile nei non-AAMS è dominata dal browser. La maggior parte degli operatori della selezione non offre un’app dedicata — un dato che si comprende: le piattaforme di gioco sugli App Store italiani sono soggette a politiche di revisione più severe, e un operatore non-AAMS preferisce non esporre il proprio brand su un canale che potrebbe rimuoverlo.
La compatibilità con smartphone Android e iOS è la norma via browser mobile. Il deposito con Paysafecard da mobile funziona con lo stesso procedimento del desktop: si apre la cassa, si seleziona Paysafecard, si inserisce il PIN. La differenza è nell’inserimento del PIN: da mobile la tastiera è più piccola, e l’errore di battitura è più frequente. Paysafecard consente la generazione di PIN aggiuntivi in caso di errore, ed è un’opzione da conoscere.
Pagamenti – Cento giri gratis
Contenuto creato dal team «Cento giri gratis»