Ricarica casinò con credito telefonico in Italia: cosa c'è da sapere prima di cercarla
 Available in US
Cercare un casinò che accetti il credito telefonico come metodo di deposito in Italia porta, nella grande maggioranza dei casi, verso operatori che non hanno una concessione ADM. La promessa è comoda: niente carta, niente IBAN, pochi secondi e il saldo è sul conto gioco. La realtà del mercato regolamentato italiano è più stretta, e questa guida la attraversa senza abbellirla. Qui si trova il metodo spiegato come funziona davvero, perché i concessionari italiani non lo offrono, e cosa offre al suo posto un casinò legale.
*Dati aggiornati al 9 Settembre 2026 e verificati contro il registro concessioni ADM (Agenzia delle Dogane e dei Monopoli) e le pagine informative ufficiali dei dieci operatori esaminati.*
Cos’è la ricarica casinò con credito telefonico — e cosa NON è
L’espressione «ricarica casinò con credito telefonico» nasconde tre concetti che i giocatori tendono a trattare come sinonimi e che invece sono distinti. Quando un operatore scrive «ricarica con il telefono» intende una cosa precisa: il deposito passa attraverso il cosiddetto Direct Carrier Billing, abbreviato DCB. Non è una «ricarica» del conto gioco nel senso in cui si ricarica una SIM prepagata, e non è neppure la stessa operazione che si fa in tabaccheria per alimentare le AWP fisiche. Capire la distinzione è il primo passo per capire perché questo metodo è tecnicamente legale in Italia ma praticamente assente dai casinò con concessione ADM.
Il dato di partenza è uno e va chiarito subito: nessuno dei dieci concessionari ADM esaminati in questa guida conferma il credito telefonico come metodo di deposito. BetFlag, tra i marchi più attivi sul gioco da mobile, scrive nero su bianco nella propria FAQ ufficiale che il gioco non consuma credito telefonico. La ricerca di un casinò «ricarica con il telefono» finisce così, molto spesso, su siti non AAMS: operatori che non hanno concessione italiana e che ADM inserisce periodicamente in una lista nera con blocco DNS disposto agli ISP nazionali.
Credito telefonico, bolletta o Direct Carrier Billing: tre nomi, una confusione
Tre termini si intrecciano nella testa di chi cerca questo metodo, e ognuno descrive un percorso diverso. Il credito telefonico è il saldo residuo di una SIM prepagata: l’importo che un utento ha caricato e che l’operatore telefonico gestisce come una sorta di borsellino digitale. La bolletta telefonica è un meccanismo diverso: riguarda i contratti postpagati, dove l’addebito finisce nella fattura mensile anziché essere sottratto subito dal credito disponibile. Il Direct Carrier Billing è il nome tecnico del servizio, quello che le compagnie telefoniche usano nei contratti con i rivenditori digitali: un addebito sul credito o sulla bolletta autorizzato via SMS, senza passare da carte o conti correnti.
La guida italiana di mobsound.it, che pure tratta il DCB in modo favorevole, riconosce che il metodo è passato «da metodo di nicchia per piccoli acquisti digitali a soluzione robusta e regolamentata per il gambling online». La frase è importante: descrive una realtà tecnica esistente, non la sua disponibilità nel mercato italiano regolato. Per un giocatore italiano, la distinzione tra credito e bolletta conta perché cambia quale operatore telefonico viene coinvolto e quale contratto regge l’operazione; ma non cambia il fatto di fondo, che il DCB nei casinò ADM italiani è una casella vuota.
Ricarica vs deposito: due parole che cambiano tutto
Nel linguaggio dei giocatori, «ricarica» evoca il gesto familiare di caricare il credito del telefono. In quel gesto il credito passa dalla SIM al saldo telefonico, e si ferma lì. Nel gioco online, «depositare» significa trasferire denaro sul conto gioco, che è il Conto di Gioco gestito dal concessionario. Quando si paga un casinò con il credito telefonico, l’importo viene dedotto dal saldo SIM o aggiunto alla bolletta, ma non diventa credito telefonico del casinò: viene accreditato sul Conto di Gioco, dove smette di essere credito telefonico e diventa saldo giocabile. La confusione tra i due piani porta a cercare una «ricarica del casinò» che non esiste come meccanismo separato.
BetFlag lo mette in chiaro nella sua FAQ: il gioco non consuma credito telefonico, perché utilizza il Conto di Gioco. Chi cerca una «ricarica» intesa come credito telefonico che resti sulla SIM o in bolletta cerca qualcosa che il sistema non prevede: il denaro, una volta autorizzato via SMS, diventa saldo di gioco e da lì può uscire solo attraverso i canali di prelievo del concessionario — non riaccreditandosi sulla SIM.
Il deposito con credito telefonico nei casinò: come funziona (e perché in Italia è quasi impossibile)
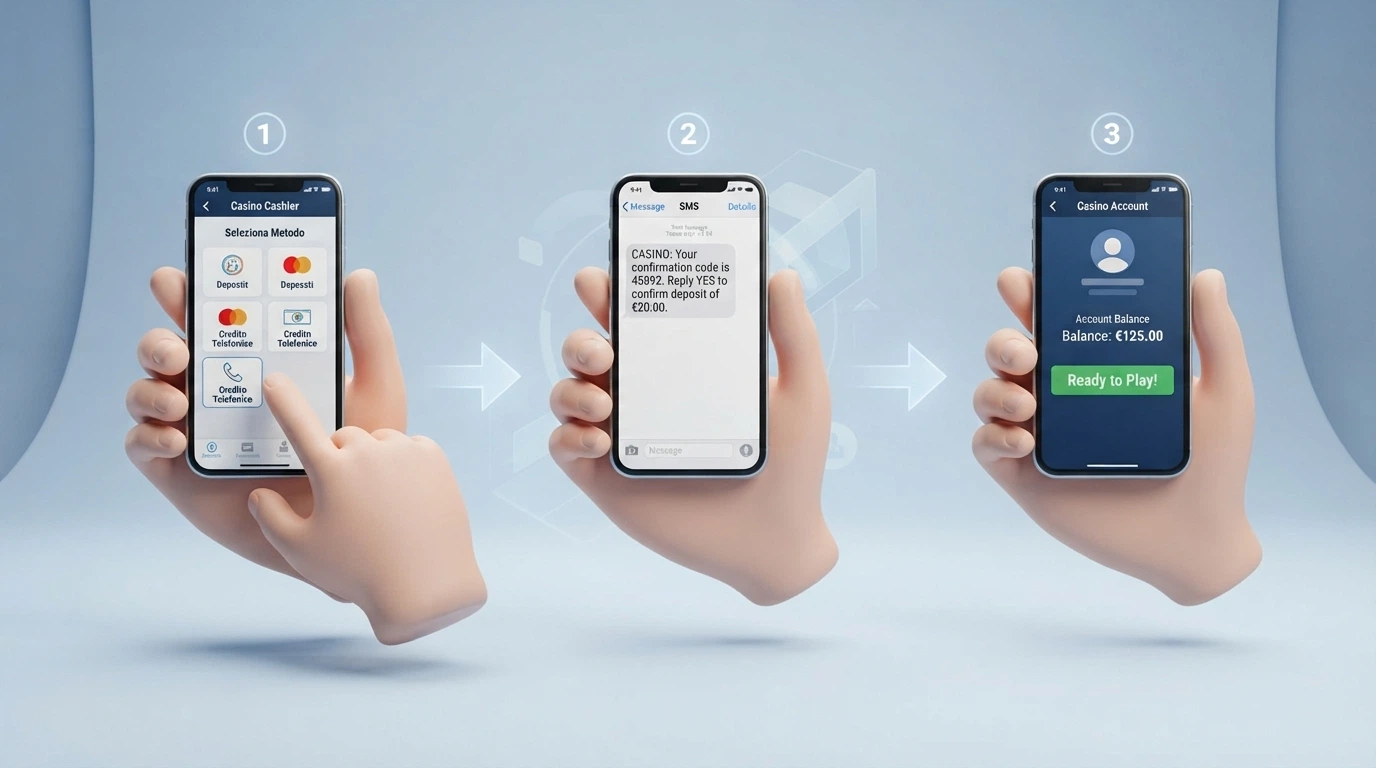
Il meccanismo tecnico del DCB è lineare e basta un minuto per descriverlo. L’utente sceglie «credito telefonico» o «bolletta» tra i metodi di deposito nella cassa del casinò, inserisce il proprio numero di telefono, riceve un SMS con un codice di conferma, lo inserisce nel modulo di pagamento e l’importo viene dedotto dal saldo della SIM prepagata o aggiunto alla fattura del contratto postpagato. Nessun dato bancario, nessuna carta, nessun IBAN sono trasmessi al casinò. In pochi secondi il conto gioco viene accreditato e il giocatore può cominciare a puntare. È la procedura che chiunque abbia mai comprato un’app su un app store conosce, traslata sul gioco.
Il problema non è la procedura. È la cornice normativa. Il credito telefonico è un metodo di pagamento tracciabile dal lato dell’operatore telefonico, ma non è un pagamento «tracciabile» nel senso richiesto dalle Regole Tecniche ADM, che impongono ai concessionari l’uso di strumenti idonei a garantire la tracciabilità dei flussi finanziari e la riconducibilità dei fondi al giocatore. Una SIM prepagata ricaricata in contanti e usata per depositare in un casinò non AAMS lascia una traccia sull’operatore telefonico ma non sul circuito bancario; per ADM questo non basta. Di qui la scelta dei concessionari italiani di concentrare l’offerta su carte, e-wallet, bonifici e prepagate come PostePay: metodi che ADM conosce e che possono essere agganciati al Conto di Gioco e al RUA.
La procedura passo dopo passo: dal telefono al conto gioco
Per descrivere il DCB applicato al gambling non serve molto: la procedura è quasi identica a quella di qualsiasi acquisto digitale addebitato sulla SIM o sulla bolletta. Il giocatore seleziona il metodo nella cassa, indica l’importo, digita il numero di telefono, riceve l’SMS di verifica, conferma il codice. L’importo viene scalato dal credito residuo della prepagata oppure aggiunto alla fattura del postpagato. Il conto gioco viene accreditato quasi in tempo reale, e nessun dato della carta o del conto corrente viene condiviso col casinò.
Questa semplicità è esattamente ciò che la fa sembrare attraente. È anche ciò che la rende difficile da inquadrare per ADM, perché ogni passaggio della catena avviene tra il giocatore e l’operatore telefonico, non tra il giocatore e un soggetto vigilato. Il Conto di Gioco riceve il saldo, ma la fonte del fondo non è identificata con la chiarezza che ADM chiede per gli altri strumenti di pagamento. Per questo motivo i concessionari italiani si tengono alla larga dal DCB, anche se tecnicamente potrebbero integrarlo.
I limiti del credito telefonico: quanto puoi depositare davvero
Il range tipico del DCB applicato al gambling è di dieci-cinquanta euro per transazione. Non è un limite imposto dal casinò: è il tetto pratico che gli operatori telefonici applicano ai pagamenti via SIM o bolletta per ragioni di gestione del rischio e di tutela del consumatore, molto prima che il gioco entrasse in gioco. Una singola ricarica del telefono non è pensata per spostare grandi somme, e il meccanismo mantiene quella vocazione.
Sul piano del tetto settimanale entra in scena la norma nuova: dal tredici maggio 2026 ADM ha avviato operativamente il limite di cento euro settimanali in contanti o strumenti non tracciabili per i Punti Vendita Ricariche, e dal tredici novembre 2026 lo stesso limite si estende a tutti i canali di deposito dei concessionari. AGIMEG, commentando la novità, l’ha descritta come l’«avvio operativo del limite settimanale di 100 euro per le ricariche effettuate in contanti — o con strumenti non tracciabili — sui conti di gioco online attraverso i PVR». La conseguenza pratica è che il credito telefonico si colloca in un’area grigia: è tracciabile dall’operatore telefonico, ma non è un bonifico, e quando il tetto di cento euro si applicherà a tutti i canali, il rischio è che il DCB venga visto come uno strumento «non tracciabile» da escludere.
I veri vantaggi: niente banca, niente carta, tutto dal telefono
- Nessun dato bancario o della carta viene trasmesso al casinò, perché l’unica informazione che viaggia è il numero di telefono del giocatore
- Il metodo è accessibile a chi non ha un conto corrente o una carta di credito, e per chi usa solo una prepagata telefonica come strumento di pagamento
- La transazione è quasi istantanea: pochi secondi dal click nella cassa all’accredito sul conto gioco
- Il gesto è familiare, perché è lo stesso che si usa per comprare un’app, una suoneria o un abbonamento digitale
Gli svantaggi che nessuno ti spiega: prelievo impossibile e commissioni
L’elenco dei vantaggi non racconta la metà della storia. Il credito telefonico è un metodo solo in entrata: non esiste un canale di prelievo speculare, perché non si può ricaricare la SIM di un giocatore che ha vinto. Le vincite devono uscire dal conto gioco attraverso uno dei metodi classici — bonifico, carta, e-wallet — e questo significa che ogni giocatore che deposita via DCB dovrà comunque dotarsi di un conto o una carta per incassare. La conseguenza è che il «niente banca» promesso dal DCB si ferma al deposito.
Le commissioni dell’operatore telefonico sono la seconda zavorra. I gestori italiani trattano il DCB come un servizio a pagamento e trattengono una percentuale sull’importo addebitato: una quota che si mangia una fetta del deposito prima che raggiunga il conto gioco. La tracciabilità, inoltre, è parziale: il pagamento passa dal gestore telefonico ma non è un bonifico, e il giocatore non riceve una ricevuta bancaria. La protezione tipica di un pagamento tracciato — la possibilità di contestare un addebito, di avere uno scontrino, di ricostruire il flusso — qui si riduce a una riga nella bolletta o a una nota di scalto dal credito SIM.
È sicuro? Cosa dicono le regole ADM sulla tracciabilità
Le Regole Tecniche ADM non vietano esplicitamente il credito telefonico, ma impongono ai concessionari l’uso di strumenti di pagamento idonei a garantire la tracciabilità dei flussi finanziari. Il credito telefonico è tracciabile dal lato dell’operatore telefonico, ma la traccia non è equivalente a quella bancaria: non è un movimento di conto corrente, non è un addebito su carta, non è un’operazione di un e-wallet regolamentato come servizio di pagamento. È una riga di bolletta o una deduzione da SIM, e come tale non si innesta perfettamente sull’architettura di controllo che ADM ha costruito attorno al Conto di Gioco.
Questa è la ragione per cui i concessionari italiani non offrono il DCB. Non è un divieto, è una incompatibilità di standard. I siti non AAMS lo offrono perché non devono rispettare quegli standard, e il giocatore che lo cerca finisce lì: senza supervisione ADM, senza aggancio al RUA, senza ricorso legale in Italia. La sicurezza formale del DCB è tecnica — il pagamento è gestito da un operatore telefonico, c’è un SMS di conferma, c’è un operatore responsabile della transazione. La sicurezza sostanziale, quella che protegge da un operatore che non paga le vincite, è un’altra storia, e lì il DCB da solo non basta.
Perché i casinò ADM non offrono il credito telefonico — e chi lo offre
Nessuno dei dieci concessionari ADM esaminati in questa guida — Sisal, BetFlag, GoldBet, Lottomatica, Eurobet, Snai, Planetwin365, Bet365, StarCasinò, William Hill — conferma il credito telefonico come metodo di deposito. La ricerca sui siti ufficiali e sulle pagine informative di ciascuno non restituisce una risposta positiva: le opzioni sono carta di credito e debito, PostePay, PayPal, Skrill, Neteller, Apple Pay, Google Pay, Paysafecard, bonifico bancario. Il credito telefonico non compare tra i metodi accettati.
Chi lo offre è, nella grande maggioranza dei casi, un operatore senza concessione ADM. ADM pubblica una lista nera di questi domini e gli ISP italiani sono tenuti a bloccarne la risoluzione DNS. Il giocatore che li raggiunge lo fa spesso tramite VPN, aggirando il blocco. In quel caso perde tutte le tutele del sistema ADM: niente RUA, niente limiti obbligatori di deposito, nessuna supervisione dell’Agenzia delle Dogane e dei Monopoli, nessun ricorso legale in Italia se il sito non paga. È il paradosso della pagina: il metodo comodo è quasi sempre offerto dai siti che costano di più in termini di protezione.
Slot machine fisiche con carta di credito: attenzione alla differenza
Una delle ragioni per cui il termine «ricarica» è entrato nel linguaggio del giocatore italiano è l’ecosistema delle AWP e VLT fisiche, le slot machine da bar e tabaccheria. In quel mondo la «ricarica» è un’operazione reale: il giocatore va in un punto vendita, paga in contanti o con carta, e il credito viene caricato sulla scheda della macchina o sul conto di gioco fisico. I Punti Vendita Ricariche sono proprio i soggetti che dal tredici maggio 2026 sono soggetti al limite settimanale di cento euro in contanti o strumenti non tracciabili.
Questa «ricarica» non ha nulla a che fare con il deposito via credito telefonico nei casinò online. Il punto vendita fisico è un intermediario tracciato da ADM, e il limite di cento euro si applica a quella catena. Il credito telefonico è una catena diversa: è un addebito su SIM o bolletta, e ricade in un’area normativa ancora in via di definizione. I due mondi condividono la parola «ricarica», ma la somiglianza si ferma lì. Confonderli porta a credere che il limite dei cento euro riguardi anche il credito telefonico online, quando invece la norma del tredici novembre 2026 sui «tutti i canali» riguarda i concessionari ADM, e il credito telefonico nei casinò ADM non è un canale attivo.
Le alternative tracciabili: come depositano i giocatori nei casinò ADM
I metodi di pagamento che i concessionari ADM accettano sono la risposta pratica alla domanda «allora come faccio». Sono strumenti che ADM conosce, che possono essere collegati al Conto di Gioco e che, a seconda dello strumento, offrono livelli diversi di tracciabilità, anonimato e velocità.
| Metodo di pagamento | Accettato nei casinò ADM | Tracciabilità | Prelievo possibile | Commissioni tipiche |
|---|---|---|---|---|
| Carta di credito/debito (Visa, Mastercard) | Sì | Alta: legata al conto corrente del giocatore | Sì | Generalmente assenti per il giocatore |
| PostePay | Sì | Alta: prepagata ricaricabile tracciata | Sì | Assenti |
| PayPal | Sì | Alta: e-wallet regolamentato con KYC | Sì | Assenti |
| Skrill / Neteller | Sì | Alta: e-wallet regolamentati con KYC | Sì | Possibili piccole commissioni su cambio valuta |
| Apple Pay / Google Pay | Sì | Alta: agganciati a carta o conto verificato | Variabile per operatore | Assenti |
| Bonifico bancario | Sì | Massima: tracciato end-to-end | Sì (prelievo) | Possibili costi bancari |
| Paysafecard | Sì | Media: prepagata con codice, acquisto tracciato in tabaccheria | Limitato: solo su alcuni operatori | Assenti |
| Credito telefonico (DCB) | No, tra i dieci esaminati | Parziale: tracciato dall’operatore telefonico, non dal circuito bancario | No: solo deposito | Percentuale trattenuta dall’operatore telefonico |
La tabella è la risposta onesta alla domanda «come si deposita in un casinò legale in Italia». Ogni metodo ha un profilo diverso, ma tutti condividono una caratteristica: sono accettati dai concessionari ADM perché ADM li riconosce e li integra nel sistema di tracciabilità. Il credito telefonico, dove offerto, è un’eccezione che vive fuori da quel sistema.
I casinò con concessione ADM del 2026 a confronto
I dieci operatori esaminati sono tutti concessionari ADM, con concessioni assegnate nel settembre 2026-1 a valle della determinazione ADM 594211/2026-1 che ha assegnato cinquantadue concessioni a quarantasei operatori. Nessuno di loro offre il credito telefonico come metodo di deposito confermato. La tabella che segue mette a confronto ciò che offrono davvero: bonus di benvenuto, requisiti di puntata, validità, e numero di giochi dove la fonte lo specifica.
| Operatore | Concessione ADM | Bonus di Benvenuto | Wagering |
|---|---|---|---|
| Sisal | Sì | 50% Real Bonus fino a 100€ + 25% Fun Bonus fino a 50€ + 5.000€ virtuali Salva il Bottino | Real Bonus 1x; Fun Bonus secondo termini |
| BetFlag | Sì | 5.000€ Fun Bonus senza deposito (con CIE) + primo deposito fino a 5.000€ + 25€ virtuali | — |
| GoldBet | Sì | 500% Fun Bonus fino a 5.000€ + fino a 50€ Real Bonus | Fun Bonus 40x; Real Bonus 1x |
| Lottomatica | Sì | Fino a 5.050€ + 250€ PlayBonus | 33x–40x |
| Eurobet | Sì | 32€ immediati + 500€ Fun Bonus + fino a 1.000€ casinò; in alternativa Real Bonus Sport fino a 100€ + 2.000€ Fun Bonus Slot + Bonus Casinò fino a 5.000€ | 35x sul Fun Bonus |
| Snai | Sì | 1.000€ Fun Bonus senza deposito (4 tranche da 250€) + 200% fino a 2.000€ sul primo deposito | 40x |
| Planetwin365 | Sì | 100% fino a 1.500€ + 5€ virtual bonus | — |
| Bet365 | Sì | Fino a 2.000€ + 500 free spins | — |
| StarCasinò | Sì | Fino a 2.050€ cashback + 50 free spins + 100€ senza deposito (con SPID) | 45x |
| William Hill | Sì | 50€ senza deposito (con SPID) + 50 free spins + fino a 1.000€ sul primo deposito | — |
Sisal: il wagering più basso del mercato ADM
Sisal propone il pacchetto di benvenuto più pulito da leggere: cinquanta per cento di Real Bonus fino a cento euro sul primo deposito, più venticinque per cento di Fun Bonus fino a cinquanta euro su slot selezionate, più cinquemila euro virtuali per il gioco «Salva il Bottino». Il dato che conta davvero è il wagering del Real Bonus, fissato a 1x: il giocatore deve rigiocare l’importo del bonus una sola volta prima di poterlo prelevare, e su questo piano Sisal è il migliore tra i concessionari ADM secondo le fonti di settore. Il deposito minimo è di venti euro entro sette giorni dalla registrazione, e il catalogo supera i duemilacinquecento giochi. Il credito telefonico non è confermato tra i metodi di deposito.
BetFlag: Fun Bonus senza deposito con CIE
BetFlag è l’unico operatore della lista la cui policy sul credito telefonico sia esplicitamente documentata: la FAQ ufficiale scrive che il gioco non consuma credito telefonico, perché il saldo è quello del Conto di Gioco. La sua offerta di benvenuto è strutturata in modo diverso dalla maggior parte dei concorrenti: cinquemila euro di Fun Bonus senza deposito attivabili con CIE (Carta d’Identità Elettronica), più un bonus sul primo deposito fino a cinquemila euro, più venticinque euro virtuali. È un pacchetto che mira a portare il giocatore dentro il Conto di Gioco senza chiedere subito un versamento, e che usa l’identità digitale come leva di accesso. Per un lettore che cercava credito telefonico è il segnale più chiaro che l’identità digitale, non il telefono come metodo di pagamento, è la porta d’ingresso del sistema ADM.
GoldBet: 500% di Fun Bonus e oltre 8.900 giochi
GoldBet spinge sul volume della percentuale di match: cinquecento per cento di Fun Bonus fino a cinquemila euro sul primo deposito, più un piccolo Real Bonus fino a cinquanta euro. Il Fun Bonus ha un wagering di 40x e validità di tre giorni: una finestra stretta che richiede sessioni intense per convertire il bonus. Il Real Bonus, invece, ha wagering 1x, in linea con Sisal. Il catalogo giochi supera gli ottomilanovecento titoli, con una predilezione per le slot Inspired. Considerando le opzioni di pagamento, l’operatore non include il credito telefonico tra i metodi accettati, puntando invece su una vasta libreria di slot e bonus di benvenuto competitivi.
Lottomatica: il pacchetto benvenuto più ricco
Lottomatica è il marchio storico del gioco italiano, e il suo pacchetto di benvenuto è il più pesante in valore assoluto: fino a cinquemilacinquanta euro di bonus più duecentocinquanta euro di PlayBonus. Il wagering varia a seconda della fonte tra 33x e 40x, e la validità è di tre giorni. È un’offerta che parla al giocatore abituato alla tradizione del concessionario italiano, e che si colloca tra le più generose in assoluto sul piano del valore nominale. Anche per Lottomatica il credito telefonico non è confermato, e l’offerta si appoggia sui metodi classici.
Eurobet: 32€ immediati e struttura multi-livello
Eurobet apre con una struttura a due binari. Da un lato c’è l’offerta casinò classica: trentadue euro immediati più cinquecento euro di Fun Bonus più fino a mille euro di bonus casinò. Dall’altro c’è un pacchetto sport più ampio: Real Bonus Sport fino a cento euro più duemila euro di Fun Bonus Slot (otto tranche da duecentocinquanta euro ciascuna) più Casino Bonus fino a cinquemila euro. Il wagering sul Fun Bonus è 35x con validità di sessanta giorni, una finestra più generosa di quella dei concorrenti che scendono a tre giorni. La doppia offerta serve due tipi di giocatori: chi vuole entrare subito nel casinò con un piccolo importo e chi preferisce massimizzare il bonus sport legato al casinò. Chi cerca il deposito tramite bolletta telefonica dovrà orientarsi altrove, poiché l’operatore non integra questo metodo.
Snai: 1.000€ no-deposit e 200% sul primo versamento
Snai è uno dei concessionari storici italiani e propone uno dei Fun Bonus senza deposito più sostanziosi della lista: mille euro, distribuiti in quattro tranche da duecentocinquanta euro ciascuna, attivabili senza versare nulla. Sul primo deposito c’è un match del 200% fino a duemila euro. Il wagering è fissato a 40x. I provider principali sono Pragmatic, Greentube, Capecod e Playtech: una scelta che privilegia marchi affermati. Anche in questo caso il credito telefonico non è un metodo confermato, e l’identità digitale tramite SPID o CIE è il percorso di attivazione dell’offerta no-deposit.
Planetwin365: match 100% fino a 1.500€
Planetwin365 sceglie la formula più semplice: match del 100% sul primo deposito fino a milleduecentocinquanta euro, più cinque euro di bonus virtuale. Nessun pacchetto multilivello, nessuna offerta no-deposit, nessun free spins. È un messaggio chiaro al giocatore che vuole capire subito cosa riceve senza dover confrontare più condizioni. Il wagering non è specificato dalla fonte consultata. Come per i concorrenti, il metodo del credito telefonico non risulta tra le opzioni di deposito supportate.
Bet365: 2.000€ e 500 giri gratis
Bet365 è il brand internazionale con una delle offerte di benvenuto più corpose sul fronte dei free spins: cinquecento giri gratis abbinati a un bonus fino a duemila euro. È una formula che si distingue dai concorrenti italiani perché sposta una parte significativa del valore dal bonus in denaro ai free spins, strumento che piace a chi predilige le slot. Il wagering non è specificato dalla fonte consultata. La presenza di Bet365 nella lista conferma che il mercato italiano è aperto anche ai marchi globali che hanno ottenuto la concessione ADM.
StarCasinò: cashback, free spins e 100€ senza deposito con SPID
StarCasinò punta su una struttura ibrida che unisce cashback, free spins e un bonus senza deposito attivabile con SPID. L’offerta arriva fino a duemilacinquanta euro di cashback più cinquanta free spins più cento euro senza deposito. Il wagering è fissato a 45x, il più alto tra i concessionari della lista, e la validità del bonus è di due giorni — la finestra più stretta. Il deposito minimo è di dieci euro, il più basso tra gli operatori esaminati. È un pacchetto che mira a chi vuole provare senza depositare subito, sfruttando l’identità digitale come leva.
William Hill: 50€ senza deposito con SPID e 50 free spins
William Hill chiude la lista con un’offerta di ingresso leggera: cinquanta euro senza deposito attivabili con SPID, più cinquanta free spins, più fino a mille euro sul primo deposito. È una soglia d’ingresso pensata per il giocatore che vuole esplorare la piattaforma prima di impegnare somme più alte. Il wagering non è specificato dalla fonte consultata. Anche in questo caso il credito telefonico non è confermato, e l’identità digitale SPID è la porta di accesso al bonus senza deposito.
La legge italiana protegge il giocatore — ecco come (e cosa sfugge ai siti non AAMS)
Il sistema di tutela del giocatore italiano non è un dettaglio del confronto tra operatori: è la ragione per cui il credito telefonico è quasi assente dai casinò ADM. La concessione ADM non è una tassa di ingresso, è un contratto che obbliga il concessionario a una serie di doveri precisi: tracciabilità dei flussi finanziari, aggancio al RUA per l’autoesclusione, limiti di deposito e di spesa impostabili dal giocatore, supervisione dell’Agenzia delle Dogane e dei Monopoli, ricorso legale in caso di controversia. Chi gioca su un sito non AAMS non ha nessuna di queste tutele.
L’architettura è regolata dal D.Lgs. 25 marzo 2024, n. 41, il decreto di riordino del gioco a distanza che ha riscritto le regole della concessione, alzato il costo di accesso per i nuovi operatori e introdotto i limiti di tracciabilità dei depositi. È una cornice pensata per spostare l’equilibrio verso il giocatore, ma la sua efficacia dipende dal giocatore che effettivamente sceglie un concessionario ADM. Chi esce da quel perimetro — cercando il credito telefonico o altre scorciatoie — lascia sul tavolo ogni protezione.
ADM e concessioni: chi può operare legalmente in Italia
ADM, l’Agenzia delle Dogane e dei Monopoli che ha assorbito la vecchia AAMS, è il regolatore unico del gioco a distanza in Italia. L’unico titolo per offrire gioco legale ai giocatori italiani è la concessione: una licenza che il D.Lgs. 41/2024 ha reso più costosa e più lunga. Una concessione per il gioco online costa circa sette milioni di euro e dura nove anni. Nel settembre 2026-1 ADM ha assegnato cinquantadue concessioni a quarantasei operatori con la determinazione 594211 del 17/09/2026-1.
Il dato numerico racconta due cose insieme. Da un lato, il mercato si è consolidato: da una platea più frammentata si è passati a pochi grandi concessionari. Dall’altro, il costo di ingresso è tale che solo operatori con una struttura di capitale adeguata possono permettersi di entrare. Per il giocatore questo significa che un casinò ADM è, per costruzione, un operatore che ha investito una somma significativa per ottenere il diritto di offrire gioco — un investimento che la supervisione ADM rende difficile abbandonare senza perdere la concessione stessa. È una protezione indiretta, ma reale.
Il nuovo limite di 100€ in contanti ai PVR (e cosa cambia dal 13 novembre 2026)
La novità normativa che tocca più da vicino la questione del credito telefonico è il limite di cento euro settimanali in contanti o strumenti non tracciabili imposto ai Punti Vendita Ricariche dal tredici maggio 2026, ed esteso a tutti i canali di deposito dei concessionari dal tredici novembre 2026. La norma nasce dal D.Lgs. 41/2024 sul riordino del gioco a distanza ed è stata pensata per ridurre il flusso di denaro non tracciabile che entra nei conti gioco attraverso canali fisici come bar e tabaccherie.
Il credito telefonico si colloca in un’area grigia rispetto a questa norma. È tracciabile dall’operatore telefonico, ma non è un bonifico né un pagamento bancario; e quando il limite si estenderà a tutti i canali dei concessionari, la domanda sarà se ADM classifichi il DCB come strumento tracciabile o meno. La risposta non è ancora scritta nelle fonti ufficiali, ma la direzione è chiara: il sistema si sta stringendo attorno ai canali che lasciano margini di opacità, e il credito telefonico è uno di quelli. Per un giocatore che si chiede se è il caso di orientarsi su questo metodo, la risposta pratica è che il quadro normativo si sta muovendo nella direzione opposta.
Siti non AAMS: cosa rischi quando giochi senza concessione
Un operatore senza concessione ADM non può offrire legalmente gioco ai giocatori italiani. ADM pubblica una lista nera dei domini non autorizzati e gli ISP italiani sono tenuti a bloccarne la risoluzione DNS: nella pratica, chi tenta di aprire un sito non AAMS dall’Italia si trova davanti a una pagina di errore o a un redirect. Il blocco è aggirabile via VPN, ed è proprio qui che si apre la zona d’ombra in cui il credito telefonico vive come metodo di deposito quasi esclusivo.
Chi gioca su un sito non AAMS non ha aggancio al RUA, e quindi l’autoesclusione dal gioco non ha effetto su quel sito. Non è soggetto ai limiti di deposito obbligatori che la legge italiana impone ai concessionari ADM, e non è supervisionato dall’Agenzia delle Dogane e dei Monopoli. In caso di mancato pagamento delle vincite, il ricorso legale è fuori dalla giurisdizione italiana, perché il sito è registrato altrove e opera sotto un’altra legislazione. È un vuoto di protezione ampio, e il credito telefonico è una delle sue manifestazioni più visibili nel mercato italiano.
Decreto Dignità: perché non vedi (quasi) mai la pubblicità di un casinò
Il Decreto Dignità, il D.L. 87/2018 articolo 9, ha introdotto un divieto quasi totale di pubblicità e sponsorizzazione del gioco d’azzardo in Italia, in vigore dal 2018 con la sponsorizzazione operativa dal luglio 2019. AGCOM sanziona le violazioni con una multa pari al venti per cento del valore della pubblicità, con un minimo di cinquantamila euro per infrazione. Google è stata multata per settecentocinquantamila euro nel 2022 per violazione di questa norma.
Una revisione del Decreto è in discussione, con conclusione prevista entro la fine del 2026, ma al momento la pubblicità del gioco legale in Italia resta pesantemente limitata. La conseguenza pratica è che una promozione aggressiva di un casinò online rivolta a un giocatore italiano è, di per sé, un segnale che l’operazione non sta passando per i canali ADM. Il sistema regolamentato italiano non ha bisogno di fare rumore per acquisire clienti: la concessione è già un filtro. Il rumore arriva da fuori.
Tasse sulle vincite: quanto prendono lo Stato e l’operatore (spoiler: tu non paghi nulla)
Le vincite di un giocatore italiano che gioca su un concessionario ADM non sono tassate. L’imposta unica è a carico del concessionario, ed è diversificata per tipologia di gioco: circa il venticinque per cento del GGR per casinò e poker online, ventiquattro per cento per le scommesse sportive, circa venti per cento per il bingo online. Il giocatore riceve la vincita al lordo, senza ritenute alla fonte.
Questa è una garanzia che vale solo per i concessionari ADM. Un sito non AAMS non versa l’imposta unica italiana, e in molti casi non offre alcuna garanzia fiscale al giocatore, che può trovarsi esposto a obblighi dichiarativi nel proprio paese di residenza. È una delle differenze meno visibili tra ADM e non ADM, ma è una di quelle che si pagano in silenzio anni dopo.
Gioco responsabile: molto più di un limite di deposito
L’infrastruttura di gioco responsabile italiana è ciò che distingue il sistema ADM da qualunque offerta esterna. Non è un’etichetta: è una catena di strumenti concreti — Registro Unico degli Autoesclusi, limiti di deposito e spesa obbligatori, linee telefoniche di aiuto, servizi di terapia gratuita — che un concessionario ADM è tenuto a integrare e a rendere accessibili. Su un sito non AAMS, nessuno di questi strumenti esiste.
Il giocatore che cerca il credito telefonico perché ha bisogno di mettere un tetto massimo alla propria spesa di gioco sta cercando, paradossalmente, il metodo che lo allontana dagli strumenti che cercano di proteggerlo. È il paradosso che la pagina non può tacere: il metodo più «leggero» sul piano della procedura è anche quello che lascia il giocatore più solo.
Il RUA e l’autoesclusione: come funziona (e le novità del 2026)
Il Registro Unico degli Autoesclusi, RUA, esiste dal 2018. È gestito da Sogei per conto di ADM e raccoglie le autocertificazioni dei giocatori che hanno deciso di escludersi dal gioco a distanza. Fino al 31 gennaio 2026-1 l’autoesclusione era tutto-o-niente: il giocatore che si registrava al RUA veniva escluso da ogni concessionario ADM. Dal 1° febbraio 2026 il sistema è diventato più granulare: si può scegliere di autoescludersi da un singolo concessionario, oppure da una specifica famiglia di giochi — per esempio solo slot machine, senza intaccare le scommesse sportive. La registrazione richiede credenziali SPID.
Questa granularità è una riduzione del danno, non un alleggerimento della tutela. Il giocatore che vuole smettere di giocare ha ora più opzioni per calibrare l’esclusione sulle proprie abitudini reali. Ma il punto fermo resta: il RUA copre solo i concessionari ADM. Un giocatore autoescluso che apre un sito non AAMS aggirando il blocco DNS non è coperto dal RUA, e l’autoesclusione non ha effetto su quel sito.
Limiti di deposito, spesa e tempo: cosa devi impostare per legge
Ogni concessionario ADM è obbligato a offrire al giocatore la possibilità di impostare limiti di deposito, spesa e tempo di gioco. Alla registrazione, il giocatore è tenuto per legge a impostare un limite settimanale o mensile di deposito. Non è un suggerimento: è un obbligo, e l’operatore non può consentire la registrazione senza quel limite. Il limite è personale e modificabile in seguito dal giocatore stesso, ma l’esistenza di un cap iniziale è la porta d’ingresso al sistema.
In Italia non esiste un tetto massimo statale per spin, né un plafond mensile nazionale, sul modello di quanto previsto in Germania. Il modello italiano è diverso: lascia al giocatore la scelta del limite, ma impone che la scelta sia fatta. È un compromesso tra libertà e protezione, e presuppone che il giocatore sia in condizione di scegliere un limite realistico. Per chi non lo è, il RUA è lo strumento successivo, di livello superiore.
A chi chiedere aiuto: TVNGA, Gioca Responsabile e FeDerSerD
Per chi sente di aver perso il controllo sul proprio gioco, ci sono tre riferimenti concreti, gratuiti e anonimi. Il Telefono Verde Nazionale Gioco d’Azzardo, TVNGA, è il numero 800-558822, gestito dall’Istituto Superiore di Sanità: gratuito, anonimo, attivo per informazioni, consulenza e invio ai servizi territoriali. Gioca Responsabile, promosso dalla FeDerSerD (Federazione Italiana degli Operatori dei Dipartimenti e dei Servizi delle Dipendenze), offre terapia online gratuita e anonima sul sito gioca-responsabile.it: un percorso di psicoterapia personalizzata per il gioco d’azzardo problematico, senza lista d’attesa e senza costi. Il Gioco d’Azzardo Patologico, GAP, è classificato come dipendenza comportamentale nel DSM-5 dal 2013, ed è una condizione riconosciuta che merita intervento professionale come qualsiasi altra dipendenza.
Questi servizi esistono e funzionano, ma esistono e funzionano per chi li conosce e li usa. Un giocatore che scivola verso il gioco problematico cercando il credito telefonico su un sito non AAMS è, quasi per definizione, fuori dal perimetro in cui questi servizi vengono pubblicizzati. È un altro pezzo del paradosso di questa pagina.
Come abbiamo scelto e valutato gli operatori di questa guida
La scelta dei dieci operatori in questa guida è partita dal registro concessioni ADM aggiornato alla determinazione 594211 del 17/09/2026-1, che ha assegnato cinquantadue concessioni a quarantasei operatori. Da quel registro sono stati selezionati dieci marchi rappresentativi: i cinque storici concessionari italiani (Sisal, Lottomatica, Snai, Eurobet, GoldBet), due marchi internazionali con forte radicamento italiano (Bet365, William Hill) e tre operatori che hanno costruito la propria offerta su leve diverse — BetFlag sull’identità digitale CIE, StarCasinò sul cashback, Planetwin365 sulla semplicità del match 100%.
I criteri di valutazione sono quattro. Il primo è la concessione ADM attiva: tutti e dieci gli operatori sono concessionari, e nessun sito non AAMS è stato incluso tra le opzioni. Il secondo è la trasparenza dei termini del bonus di benvenuto: sono stati raccolti importo del bonus, wagering, validità e free spins dove le fonti li specificano. Il terzo è l’ampiezza del catalogo giochi e dei provider, laddove la fonte lo dichiara. Il quarto è l’infrastruttura di gioco responsabile: ogni operatore ADM è soggetto agli stessi obblighi, ma le leve di accesso differiscono (SPID, CIE, limiti autoimposti), e questo è stato annotato. Su ognuno dei dieci è stata verificata la presenza o l’assenza del credito telefonico come metodo di deposito: nessuno lo conferma.
Le fonti consultate sono il registro concessioni ADM, i siti ufficiali dei dieci operatori, le pagine informative di BetFlag sul gioco da mobile, le guide di settore mobsound.it, casinoeslot.it, sitiscommesse.com, calciomercato.com, gazzetta.it e goal.com, e le fonti giornalistiche AGIMEG, Sky TG24 e Il Sole 24 Ore per la copertura del nuovo limite di cento euro ai Punti Vendita Ricariche. La verifica è stata condotta su ogni operatore; nessun dato è stato corretto, arrotondato o sostituito con stime.
Il verdetto: ha senso cercare un casinò con credito telefonico nel 2026?
Il credito telefonico come metodo di deposito nei casinò ADM non è confermato da nessuno dei dieci operatori esaminati. Chi lo cerca nella speranza di trovare un casinò legale italiano finirà, con altissima probabilità, su un sito non AAMS: un operatore senza concessione, fuori dalla supervisione ADM, senza aggancio al RUA, senza limiti di deposito obbligatori, senza ricorso legale in Italia, e con il rischio concreto di non vedersi pagate le vincite. La comodità della procedura è reale — pochi secondi, nessun dato bancario, nessuna carta — ma il prezzo di quella comodità è la rinuncia a ogni protezione che il sistema italiano costruisce attorno al giocatore.
I casinò ADM offrono metodi altrettanto accessibili e molto più tracciabili: PostePay per chi vuole una prepagata italiana, PayPal per chi preferisce un e-wallet, carta di credito o debito per chi ha un conto corrente, bonifico per chi vuole la massima tracciabilità. Sono metodi che ADM conosce, che possono essere collegati al Conto di Gioco e al RUA, e che non espongono il giocatore al blocco DNS o alla giurisdizione estera in caso di controversia. Per un giocatore italiano che si chiede cosa scegliere nel 2026, la risposta è questa: scegliere un concessionario ADM per le tutele, e usare un metodo di pagamento tracciabile per la procedura. Il credito telefonico è comodo. In Italia, la comodità non vale la rinuncia alla protezione legale.
Domande frequenti
Quali casinò ADM accettano ricarica con credito telefonico nel 2026?
Nessuno dei dieci concessionari ADM esaminati in questa guida — Sisal, BetFlag, GoldBet, Lottomatica, Eurobet, Snai, Planetwin365, Bet365, StarCasinò, William Hill — conferma il credito telefonico come metodo di deposito. BetFlag, anzi, scrive esplicitamente nella propria FAQ che il gioco non consuma credito telefonico. I metodi accettati dai concessionari ADM sono carte, e-wallet, PostePay, bonifici e prepagate tracciate.
Posso prelevare le vincite se ho depositato solo con il telefono?
No, perché il credito telefonico è un metodo solo in entrata. Le vincite devono uscire dal conto gioco attraverso uno dei canali di prelievo del concessionario — bonifico, carta, e-wallet — e questo vale indipendentemente dal metodo usato per depositare. Se il deposito è avvenuto su un sito non AAMS via DCB, inoltre, non c’è alcuna garanzia che il prelievo venga onorato: il sito non è supervisionato da ADM e non è soggetto alla giurisdizione italiana.
Il deposito con credito telefonico ha commissioni?
Sì. L’operatore telefonico trattiene una percentuale sull’importo addebitato: una quota che riduce l’importo effettivamente accreditato sul conto gioco. Il costo preciso dipende dal gestore telefonico e dal tipo di addebito (SIM prepagata o bolletta postpagata), ed è una componente del costo del metodo che le promozioni del «deposito facile» non mettono in primo piano. Le commissioni sono una delle ragioni per cui il DCB è adatto a piccoli importi.
Cosa succede al mio credito telefonico se il casinò rifiuta il deposito?
Se il casinò rifiuta il deposito dopo che l’SMS di conferma è già stato validato, l’importo potrebbe essere stato già addebitato sulla SIM o sulla bolletta senza essere accreditato sul conto gioco. La procedura di storno dipende dall’operatore telefonico e dal sito: su un concessionario ADM la controversia ha un percorso definito, su un sito non AAMS il giocatore è privo di tutele. È uno dei motivi per cui il metodo è raccomandato, anche su siti legali, solo con attenzione.
È sicuro usare il credito telefonico per ricaricare un casinò ADM?
La sicurezza tecnica del DCB è gestita dall’operatore telefonico, e include un SMS di conferma che autorizza la transazione. La sicurezza sostanziale — la garanzia che il casinò paghi le vincite, che rispetti i limiti, che il giocatore sia coperto dal RUA — dipende dal fatto che il casinò sia o meno un concessionario ADM. Dove il credito telefonico è offerto, nella grande maggioranza dei casi è da operatori non AAMS, e la sicurezza sostanziale è assente. Su un concessionario ADM il metodo non è confermato tra quelli accettati.
Pagamenti – Cento giri gratis
Contenuto creato dal team «Cento giri gratis»